TL;DR – Die härtesten Fakten zur Schweizer GmbH & AG im Überblick:
Wer im deutschsprachigen Raum hochpreisige B2B-Dienstleistungen, Coachings, Software, Beratungen oder Agenturleistungen verkauft, steht oft vor einem strategischen Dilemma: Einerseits willst Du nach dem Staatenlos-Prinzip dem heimischen Hochsteuer- und Bürokratie-Wahnsinn in Deutschland oder Österreich entkommen. Andererseits verlangen konservative Mittelstandskunden, Konzerne, Zahlungsabwickler oder auch kaufkräftige Privatkunden im DACH-Raum ein vertrautes rechtliches Gegenüber. Eine Rechnung von einer US LLC aus Wyoming oder einer Freezone-Company aus Dubai sorgt in deutschen Buchhaltungsabteilungen nicht selten für Rückfragen, verzögerte Freigaben oder Compliance-Blockaden.
Die Lösung liegt mitten in Europa, aber sicher außerhalb der Europäischen Union: Eine eigene Schweizer GmbH oder Aktiengesellschaft (AG). Während wir die Themen Aufwandsbesteueurng für den persönlichen Zuzug sowie die Steuergestaltung bei Wohnsitz innerhalb der Schweizbereits in separaten Artikeln detailliert analysiert haben, zeigt Dir dieser Master-Guide, wie Du eine Schweizer Kapitalgesellschaft als ortsunabhängiger Unternehmer, Auswanderer oder Perpetual Traveler im Rahmen der Flaggentheorie als ultimatives Onshore-Schutzschild nutzt.
Warum ist eine Schweizer GmbH oder AG besser als eine deutsche oder österreichische GmbH?
Eine Schweizer GmbH oder AG in der Zentralschweiz kombiniert das weltweite Höchstmaß an „GmbH/AG“-Reputation im DACH-Raum mit einer um fast zwei Drittel niedrigeren Gewinnsteuer (ca. 11,1 % bis 12,0 % statt 30 %+), dem komplett fehlenden EU-Regulierungszugriff und dem niedrigsten Mehrwertsteuersatz Europas (8,1 % bzw. 0 % im Export).
Für Kunden in Deutschland und Österreich wirkt eine Schweizer Gesellschaft nicht wie ein exotisches Offshore-Konstrukt, sondern genießt im Gegenteil sogar noch höheres Vertrauen als eine heimische Firma. Auf deinen Verträgen, Rechnungen und im Impressum steht weiterhin das vertraute Rechtsform-Kürzel „GmbH“ oder „AG“, während Du steuerlich, gesellschaftsrechtlich und währungspolitisch in einer völlig anderen Liga spielst.
Wie schneidet die Schweizer GmbH/AG im direkten DACH-Vergleich ab?
Im direkten Vergleich schlägt eine Schweizer Kapitalgesellschaft im Kanton Zug oder Luzern die deutsche und österreichische GmbH in sämtlichen steuerlichen, bürokratischen und gesellschaftsrechtlichen Kategorien deutlich.
| Kriterium | Schweizer GmbH / AG (Zentralschweiz) | Deutsche GmbH | Österreichische GmbH |
| Effektive Gewinnsteuer | ca. 11,09 % – 11,97 % (Luzern, Zug, Nidwalden) | ca. 30 % – 33 % (KSt + Soli + GewSt) | 23 % KöSt (zzgl. Mindest-KöSt) |
| Gewerbesteuer | Keine | Ja (kommunal oft über 15 % – 17 %) | Keine (aber Kammerumlagen) |
| Mehrwertsteuer (Normalsatz) | 8,1 % (bzw. 0 % bei B2C- & B2B-Export nach DE/AT!) | 19 % | 20 % |
| Stamm-/Aktienkapital | CHF 20.000 (GmbH) / CHF 100.000 (AG, 50 % Einzahlung) | EUR 25.000 (50 % Einzahlung) | EUR 10.000 (50 % Einzahlung) |
| Kapital in Krypto / Fremdwährung | Ja (CHF, EUR, USD, GBP, BTC, ETH) | Nein (nur EUR) | Nein (nur EUR) |
| Aktionärs-Anonymität möglich? | Ja, bei der AG (nicht öffentlich im Handelsregister) | Nein (Transparenzregister & Gesellschafterliste) | Nein (Firmenbuch & WiEReG) |
| Zwangsmitgliedschaften (IHK/WKO) | Keine | Ja (IHK-Zwang + Rundfunkbeitrag) | Ja (strenge WKO-Pflicht + Gewerberecht) |
| EU-Regulierung & Haftungsunion | Nein (Nicht-EU-Mitglied) | Ja (volle EU-Bürokratie) | Ja (volle EU-Bürokratie) |
| Behördenkultur | Pragmatisch, lösungsorientiert, verbindliche Tax Rulings | Misstrauisch, konfrontativ, langwierig | Bürokratisch, formalistisch |
Welche strukturellen Vorteile bietet das Schweizer Gesellschafts- und Steuerrecht?
Neben der niedrigen Gewinnsteuer punktet die Schweiz vor allem durch verbindliche Steuervorabbescheide (Tax Rulings), ein 100-%-Holding-Privileg, den Wegfall der Wirtschaftsprüfung für KMU (Opting-out) und höchste Währungsflexibilität.
1. Kooperative Steuerbehörden & verbindliche Tax Rulings: Während in Deutschland jede Betriebsprüfung einem jahrelangen Stellungskrieg gleicht, versteht sich die Schweizer Steuerverwaltung als Dienstleister am Standort. Über sogenannte Steuervorabbescheide (Tax Rulings) kannst Du komplexe internationale Strukturen, Verrechnungspreise oder Holding-Modelle vorab schriftlich mit dem kantonalen Steueramt abstimmen und erhältst durch den amtlichen Stempel 100 % Rechtssicherheit für die Zukunft.
2. Modernstes Gesellschaftsrecht (Fremdwährung & Krypto): Seit der großen Schweizer Aktienrechtsrevision kannst Du das Stamm- oder Aktienkapital deiner Gesellschaft sowie deine gesamte Buchhaltung nicht nur in Schweizer Franken (CHF), sondern wahlweise direkt in EUR, USD oder GBP führen. Selbst die Gründung mit Kryptowährungen (wie Bitcoin oder Ethereum als Sacheinlage) ist im Kanton Zug gelebte Standardpraxis. Zudem sind unterjährige Zwischendividenden auf Basis eines Zwischenabschlusses jederzeit möglich.
3. Das Schweizer Holding-Privileg (Beteiligungsabzug): Hält deine Schweizer GmbH oder AG mindestens 10 % an einer anderen Kapitalgesellschaft (oder hat die Beteiligung einen Verkehrswert von mindestens CHF 1 Million), greift der Beteiligungsabzug (Art. 69 f. DBG). Sowohl Gewinnausschüttungen (Dividenden) als auch Veräußerungsgewinne (Capital Gains bei einem Exit nach mindestens einem Jahr Haltedauer) sind auf Ebene der Schweizer Gesellschaft zu nahezu 100 % steuerfrei.
4. Liberales Arbeitsrecht & Revisionsverzicht (Opting-out): Solange deine Gesellschaft weniger als 10 Vollzeitstellen im Jahresdurchschnitt hat, verzichtest Du per Opting-out komplett auf eine teure Wirtschaftsprüfung (Revision). Auch die deutsche Willkür rund um „Scheinselbstständigkeit“ bei freien Mitarbeitern, Abmahnwellen oder starre Kündigungsschutz-Fesseln sind der liberalen Schweizer Wirtschaft fremd.
5. Sicherer Vermögenshafen außerhalb der EU und Eurozone: Mit einer Schweizer Gesellschaft parkst Du deine Unternehmensliquidität im härtesten Währungsraum der Welt (CHF), hast Zugriff auf erstklassige Schweizer Privat- und Geschäftsbanken und stehst außerhalb des Zugriffs von EU-Vermögensregistern, EU-Sanktionspaketen oder Brüsseler Regulierungsrichtlinien.
Welche Schweizer Kantone haben die niedrigste Körperschaftsteuer und die besten Standortvorteile?
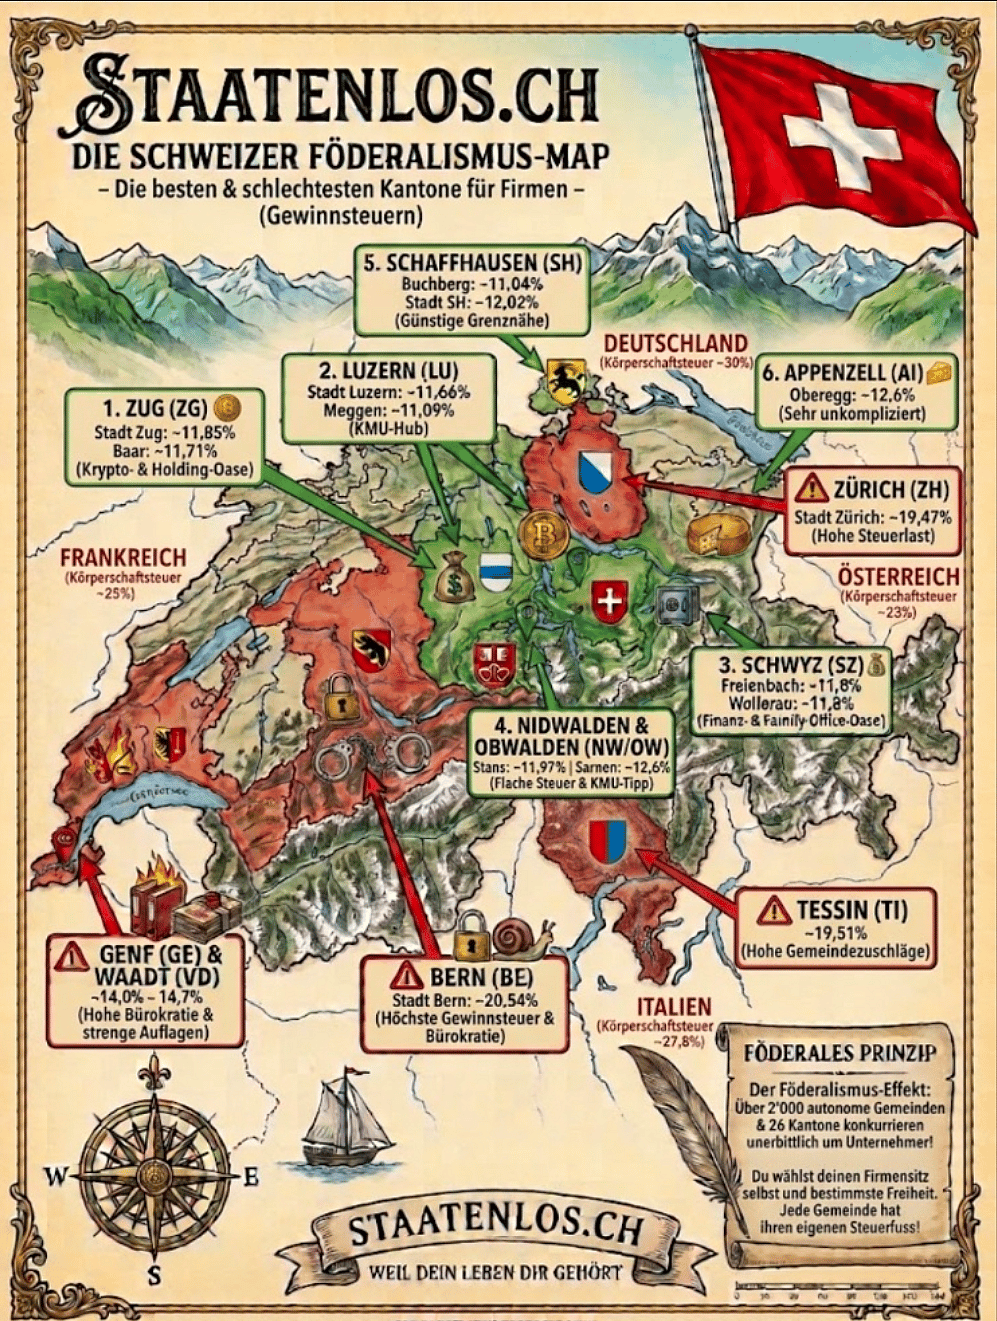
Die niedrigsten effektiven Körperschaftsteuersätze (Gewinnsteuern aus Bundes-, Kantons- und Gemeindesteuer zusammen) bieten in der Schweiz die Zentralschweizer Kantone Luzern (ab 11,09 %), Zug (ca. 11,71 % bis 11,85 %) und Nidwalden (11,97 %), wobei der Kanton Zug durch sein „Crypto Valley“ und seine internationale Behördenpraxis die unangefochtene Nummer 1 für Auslandsgründer ist.
In der Schweiz existiert kein einheitlicher Steuersatz für Unternehmen. Jede GmbH und AG zahlt die direkte Bundessteuer (nominal 8,5 % auf den Gewinn nach Steuern; da die gezahlten Steuern in der Schweiz selbst als Betriebsausgabe vom Gewinn abgezogen werden, entspricht das einer effektiven Bundessteuer von nur ca. 7,83 %). Hinzu kommen die kantonale Gewinnsteuer und der kommunale Gemeindesteuerfuß, wodurch die Kantone und Gemeinden in einem harten, unternehmerfreundlichen Steuerwettbewerb stehen.
Wie hoch sind die Steuersätze in den besten Schweizer Kantonen?
Während Hochsteuerkantone wie Bern (bis 20,54 %) oder Zürich (ca. 19,47 %) für internationale Strukturen unattraktiv sind, liegen die Top-Kantone der Zentralschweiz geschlossen unter 12 % Gesamtsteuerlast.
| Kanton / Gemeinde | Effektive Gewinnsteuer (inkl. Bund) | Kapitalsteuer | Wichtigste Standortvorteile & strategischer Einsatzbereich |
| Zug (Stadt Zug / Baar) | 11,71 % – 11,85 % | 0,07 % | #1 für internationale Strukturen, Holdings & Krypto („Crypto Valley“). Extrem schnelle Behörden, beste Banken-, Notar- & Treuhand-Infrastruktur. |
| Luzern (Stadt / Meggen) | 11,66 % (Stadt) / 11,09 % (Meggen) | 0,07 % – 0,08 % | Niedrigster regulärer Steuersatz der Schweiz. Günstigere Büromieten für physische Substanz, ideal für E-Commerce, IT & Beratung. |
| Nidwalden (Stans) | 11,97 % (einheitlich im ganzen Kanton) | 0,01 % (minimal) | Flacher Einheitssatz in allen Gemeinden, nahezu keine Kapitalsteuer – perfekt für eigenkapitalstarke Spardosen-AGs und Vermögens-Holdings. |
| Schwyz (Freienbach / Wollerau) | ca. 11,8 % – 14,1 % (je nach Gemeinde) | ca. 0,01 % – 0,05 % | Europäisches Zentrum für Family Offices, Private Equity, Asset Management und wohlhabende Privatpersonen. |
| Schaffhausen (Stadt / Buchberg) | 12,02 % (Stadt) / 11,04 % (Buchberg) (bis 5 Mio. CHF Gewinn) | ca. 0,05 % | Direkte Grenze zu Deutschland (35 Min. nach Zürich) – optimal für deutsche Unternehmer, die rasch erreichbare physische Substanz vor Ort brauchen. |
| Aargau / Tessin / Basel-Land | 15,1 % – 16,0 % | variabel | Strategischer Spezialfall für in Deutschland Ansässige: Liegt knapp über der deutschen 15-%-Niedrigsteuergrenze (§ 8 Abs. 5 AStG)! |
Warum ist der Kanton Zug („Crypto Valley“) der beste Standort für Remote-Gründungen und Krypto-Unternehmer?
Der Kanton Zug verbindet eine effektive Gewinnsteuer von rund 11,8 % mit der weltweit führenden Krypto-Regulierung, spezialisierten Krypto-Banken und einer Steuerverwaltung, die internationale Holding- und Flaggentheorie-Strukturen täglich im Eiltempo abwickelt.
Obwohl der Nachbarkanton Luzern den Kanton Zug beim reinen Steuersatz um wenige Hundertstelprozentpunkte unterboten hat, bleibt Zug das unangefochtene Zentrum für internationale Unternehmer:
1. Gründung & Betrieb im „Crypto Valley“: In Zug kannst Du deine GmbH oder AG direkt mit Bitcoin (BTC) oder Ethereum (ETH) als Sacheinlage gründen (liberieren), ohne deine Coins vorher steuerschädlich in Fiat-Währung tauschen zu müssen. Ein zugelassener Revisor bestätigt im Gründungsbericht lediglich die Werthaltigkeit und freie Verfügbarkeit der Wallet-Bestände. Zudem sitzt in Zug und Umgebung das weltweit dichteste Netz an FINMA-regulierten Krypto-Banken (z. B. Sygnum, AMINA, Incore) und Finanzintermediären (Bitcoin Suisse), die hohe Krypto-Zuflüsse von Börsen wie Kraken oder Binance problemlos auf Schweizer IBAN-Konten abwickeln. Sogar deine Unternehmenssteuern kannst Du im Kanton Zug bis zu einem Betrag von CHF 1,5 Millionen direkt in Bitcoin oder Ether begleichen.
2. Pragmatische Behörden mit internationaler DNA: In Zug sind internationale Holding-, Rohstoff-, Lizenz- und IP-Strukturen seit Jahrzehnten Tagesgeschäft. Ein Tax Ruling oder eine internationale Meldeverfahrens-Prüfung geht in Zug erfahrungsgemäß deutlich schneller und wirtschaftsfreundlicher durch als in kleineren ländlichen Kantonen.
3. Patentbox & F&E-Superabzug (STAF): Entwickelst Du eigene Software, Algorithmen, Patente oder geistiges Eigentum (IP) über deine Schweizer Gesellschaft, bieten Zug, Luzern und Nidwalden über die Patentbox eine Steuerermäßigung auf IP-Gewinne von bis zu 90 % auf kantonaler Ebene sowie einen zusätzlichen Forschungs- und Entwicklungsabzug (F&E) von 50 % auf entsprechende Entwicklungskosten. Dadurch lässt sich die effektive Steuerlast sogar auf unter 9 bis 10 % senken.
Street-Smart-Tipp für in Deutschland Wohnhafte (Der 15-%-AStG-Hebel):Deutschland hat die Niedrigsteuergrenze für die Hinzurechnungsbesteuerung (§ 8 Abs. 5 AStG) von 25 % auf 15,0 % gesenkt. Da die Schweiz kein EU/EWR-Mitgliedstaat ist, ist der Substanznachweis (Motivtest) aus deutscher Sicht bei passiven Einkünften oft steinig. Wer noch in Deutschland wohnt und eine Schweizer Gesellschaft mit (aus deutscher Sicht) „passiven“ Einkünften aufbaut, kann statt Zug gezielt einen Kanton wie Aargau (15,1 %) oder Basel-Landschaft (16,0 %) wählen: Da die effektive Ertragsteuerlast dort bei mindestens 15,0 % liegt, greift tatbestandlich keine Niedrigbesteuerung im Sinne des § 8 AStG – die deutsche Hinzurechnungsbesteuerung läuft komplett ins Leere!
Wann fällt bei einer Schweizer GmbH oder AG im B2C- und B2B-Geschäft mit Deutschland und Österreich 0 % Umsatzsteuer an?
Während B2B-Leistungen an Unternehmenskunden in Deutschland und Österreich über das Reverse-Charge-Verfahren ohnehin zu 0 % abgerechnet werden, ermöglicht eine Schweizer Gesellschaft im B2C-Dienstleistungsgeschäft (z. B. Coaching, Beratung, Agenturleistungen) durch eine gesetzliche Asymmetrie zwischen Schweizer und EU-Umsatzsteuerrecht völlig legal 0 % Umsatzsteuer (sogenannte „weiße Umsätze“).
Für viele Unternehmer im Bereich High-Ticket-Coaching, Mentoring, Beratung, Therapie, Architektur oder individuelle Dienstleistungen an Privatkunden (B2C) ist nicht die Körperschaftsteuer der größte Renditekiller, sondern die deutsche (19 %) bzw. österreichische (20 %) Umsatzsteuer. Da Privatkunden keine Vorsteuer abziehen können, schmälert die Umsatzsteuer deine Marge im B2C-Geschäft direkt um ein knappes Fünftel. Genau hier bietet eine Schweizer GmbH oder AG einen legalen Umsatzsteuer-Hebel, den kaum ein deutscher Steuerberater auf dem Schirm hat.
Wie funktioniert der 0-%-Umsatzsteuer-Hebel bei B2C-Kunden in Deutschland und Österreich (Art. 8 Abs. 1 MWSTG vs. § 3a Abs. 1 UStG)?
Der 0-%-Steuereffekt entsteht dadurch, dass das Schweizer Mehrwertsteuergesetz (Art. 8 Abs. 1 MWSTG) den Leistungsort auch bei B2C-Dienstleistungen ins Wohnsitzland des Kunden (Deutschland/Österreich) verlegt, während das deutsche (§ 3a Abs. 1 UStG) und österreichische (§ 3a Abs. 7 UStG) Umsatzsteuerrecht denselben B2C-Leistungsort am Sitz des leistenden Unternehmers in der Schweiz verortet.
In der Steuerrechtswissenschaft spricht man hier von einem negativen Qualifikationskonflikt (doppelte Nichtbesteuerung) zwischen Drittland (Schweiz) und EU (Deutschland/Österreich):
1. Die Schweizer Sichtweise (Art. 8 Abs. 1 MWSTG – Generelles Empfängerortsprinzip):
Anders als die EU unterscheidet die Schweiz bei der Grundregel für den Ort einer Dienstleistung nicht zwischen Geschäftskunden (B2B) und Privatkunden (B2C). Nach Art. 8 Abs. 1 des Schweizer Mehrwertsteuergesetzes (MWSTG) gilt als Ort einer Dienstleistung grundsätzlich der Ort, an dem der Empfänger seinen Sitz oder Wohnsitz hat (Empfängerortsprinzip).
-
-
Folge in der Schweiz: Verkauft deine Schweizer GmbH ein Coaching, eine Beratung oder eine Dienstleistung an eine Privatperson mit Wohnsitz in München oder Wien, liegt der Leistungsort aus Schweizer Sicht im Ausland (Deutschland bzw. Österreich). Der Umsatz ist in der Schweiz nicht steuerbar (0 % Schweizer MWST) – und zwar nach Art. 28 Abs. 1 MWSTG bei vollem Erhalt deines Vorsteuerabzugsrechts für alle Schweizer Betriebsausgaben!
-
2. Die deutsche & österreichische Sichtweise (§ 3a Abs. 1 UStG DE / § 3a Abs. 7 UStG AT – Unternehmerortsprinzip bei B2C):
Im EU-Mehrwertsteuersystem gilt für Dienstleistungen an Nichtunternehmer (Privatpersonen / B2C) exakt das umgekehrte Grundprinzip: Nach § 3a Abs. 1 UStG (Deutschland) bzw. § 3a Abs. 7 UStG (Österreich) wird eine sonstige Leistung an eine Privatperson dort ausgeführt, wo der leistende Unternehmer sein Unternehmen betreibt (Unternehmerortsprinzip) – also am Sitz deiner GmbH oder AG in der Schweiz!
-
-
Warum greift hier nicht die Ausnahme für Beratungs-/Katalogleistungen (§ 3a Abs. 4 UStG)? Der berüchtigte Katalog des § 3a Abs. 4 UStG (Beratung, Werbung, Datenverarbeitung, Rechteüberlassung etc.) verlegt den B2C-Leistungsort nur dann an den Wohnsitz des Privatkunden, wenn der Privatkunde im Drittland wohnt! Wohnt der Privatkunde jedoch innerhalb der EU (Deutschland/Österreich) und sitzt der Dienstleister im Drittland (Schweiz), ist § 3a Abs. 4 UStG tatbestandlich unanwendbar. Es bleibt zwingend bei der Grundregel des § 3a Abs. 1 UStG (Leistungsort = Schweiz).
-
Folge in Deutschland/Österreich: Der Umsatz ist in Deutschland und Österreich nicht steuerbar (0 % deutsche/österreichische Umsatzsteuer). Du musst dich weder in Deutschland registrieren noch über das EU-OSS-Verfahren Umsatzsteuer abführen!
-
Rechenbeispiel zum B2C-Hebel: Verkauft deine deutsche GmbH ein High-Ticket-Mentoring für 10.000 EUR brutto an einen deutschen Privatkunden, musst Du 1.596,64 EUR (19 % USt) an das deutsche Finanzamt abführen; es bleiben 8.403,36 EUR netto. Verkauft deine Schweizer GmbH exakt dasselbe persönliche Mentoring für 10.000 EUR an denselben deutschen Privatkunden, fallen 0 % CH-MWST (Art. 8 Abs. 1 MWSTG) und 0 % DE-USt (§ 3a Abs. 1 UStG) an. Dir bleiben volle 10.000 EUR netto – das ist eine sofortige Umsatz- und Gewinnsteigerung von 19 % ohne einen einzigen zusätzlichen Kunden!
Bei welchen B2C-Leistungen funktioniert der 0-%-Umsatzsteuersatz – und wo lauern Ausnahmen?
Der 0-%-Umsatzsteuersatz im B2C-Geschäft mit EU-Privatkunden greift bei allen interaktiven, persönlichen oder individuellen Dienstleistungen (wie 1:1-Coaching, Gruppen-Mentoring mit persönlicher Betreuung, Beratung, Therapie, Grafik-/Webdesign oder Übersetzungen), während rein vollautomatisierte digitale Downloads ohne menschliche Interaktion unter die EU-Ausnahme des § 3a Abs. 5 UStG fallen.
Damit Du in der Praxis absolut rechtssicher agierst, musst Du die Abgrenzung zwischen persönlicher/interaktiver Dienstleistung (0 % USt) und rein elektronischer/automatisierter Dienstleistung (§ 3a Abs. 5 UStG) sowie den Ausnahmekatalog von Art. 8 Abs. 2 MWSTG kennen:
| Art der Leistung deiner Schweizer GmbH / AG | Kunde in DE / AT (B2B – Unternehmen) | Kunde in DE / AT (B2C – Privatperson) | Kunde in der Schweiz (Inland) |
| Persönliches Coaching, Mentoring, Consulting, Agentur, Design, IT-Entwicklung | 0 % CH-MWST (Reverse Charge beim Kunden nach § 13b UStG) | 0 % CH-MWST & 0 % DE/AT-USt! (Art. 8 Abs. 1 MWSTG + § 3a Abs. 1 UStG) | 0 % (bis CHF 100.000 Umsatz) / danach 8,1 % CH-MWST |
| Reine Beratungs-, Rechts-, Steuer- & Werbeleistung (Katalogleistung) | 0 % CH-MWST (Reverse Charge) | 0 % CH-MWST & 0 % DE/AT-USt! (§ 3a Abs. 4 UStG greift nicht für EU-Privatkunden!) | 0 % (bis CHF 100.000) / danach 8,1 % CH-MWST |
| Vollautomatisierte digitale Produkte (reines SaaS, E-Book, Videokurs ohne Betreuung) | 0 % CH-MWST (Reverse Charge) | 0 % CH-MWST, aber 19 % DE / 20 % AT USt (§ 3a Abs. 5 UStG via EU Non-Union OSS) | 0 % (bis CHF 100.000) / danach 8,1 % CH-MWST |
| Physische Vor-Ort-Leistung (Seminar vor Ort, Heilbehandlung am Körper, Gastronomie) | Jeweiliger Ausführungsort (Art. 8 Abs. 2 MWSTG / § 3a Abs. 3 UStG) | Jeweiliger Ausführungsort (Ort der Veranstaltung / Tätigkeit) | 8,1 % CH-MWST (ab CHF 100.000 Jahresumsatz) |
Praxis-Gestaltung für Coaches, Berater & Bildungsträger (inkl. Rechnungsvermerk):
Wenn Du hochpreisige B2C-Programme nach Deutschland oder Österreich verkaufst, gestalte dein Produkt vertraglich und tatsächlich immer als individuelle Beratungs-, Coaching- oder Mentoring-Dienstleistung mit menschlicher Interaktion (z. B. persönliche 1:1- oder individuelle Gruppen-Coaching-Calls, persönliche Auswertung, individuelles Feedback im Chat, wobei ein begleitender Mitgliederbereich mit Videos lediglich eine untergeordnete Nebenleistung zur Hauptleistung „persönliches Coaching/Beratung“ darstellt). Während rein voraufgezeichnete Selbstlernkurse ohne Betreuung (§ 3a Abs. 5 UStG) oder rein passiv gestreamte Massen-Unterhaltungs-/Bildungsevents ohne individuelle Beratungsleistung (§ 3a Abs. 3 Nr. 3 UStG) im EU-Wohnsitzland des Kunden besteuert werden, fällt ein echtes, individuelles Coaching- und Beratungsprogramm unter § 3a Abs. 1 UStG und bleibt im B2C-Verkauf aus der Schweiz nach Deutschland und Österreich komplett umsatzsteuerfrei (0 %)!
-
Korrekter Rechnungsvermerk für B2C-Kunden in DE/AT: „Nicht im Inland steuerbare Dienstleistung gemäß Art. 8 Abs. 1 Schweizer MWSTG (Empfängerortsprinzip) i. V. m. § 3a Abs. 1 UStG DE / § 3a Abs. 7 UStG AT (Unternehmerortsprinzip).“
-
Korrekter Rechnungsvermerk für B2B-Kunden in DE/AT: „Steuerfreie Dienstleistung ins Ausland gemäß Art. 8 Abs. 1 Schweizer MWSTG. Steuerschuldnerschaft des Leistungsempfängers (Reverse Charge gemäß § 13b UStG / Art. 196 MwStSystRL).“
Zudem gilt selbst für Schweizer Inlandsumsätze: Solange deine Schweizer GmbH oder AG weltweit weniger als CHF 100.000 Umsatz aus in der Schweiz steuerbaren Leistungen erzielt (Art. 10 Abs. 2 lit. a MWSTG), bist Du in der Schweiz komplett von der MWST-Pflicht befreit (Achtung: Die steuerfreien Auslandsumsätze nach Art. 8 Abs. 1 MWSTG zählen bei der Berechnung der CHF-100.000-Schwelle zwar als „Umsatz aus steuerbaren Leistungen“ mit, lösen aber bei der Abrechnung dennoch 0 % Steuer aus!).
Wie drückt man die 35 % Schweizer Verrechnungssteuer über eine Holding-Struktur legal auf 0 %?
Die eidgenössische Verrechnungssteuer (Quellensteuer) von 35 % auf Gewinnausschüttungen lässt sich vollständig auf 0 % eliminieren, indem die Anteile der Schweizer GmbH oder AG von Tag 1 an über eine qualifizierte ausländische Holding-Gesellschaft (z. B. in Zypern, Großbritannien, Malta oder Hongkong) gehalten werden und vor der Ausschüttung das internationale Meldeverfahren (Formular 823B/823C und Formular 108) bei der Eidgenössischen Steuerverwaltung (ESTV) durchgeführt wird.
Ohne entsprechende Strukturierung ist die Verrechnungssteuer von 35 % (Art. 4 und Art. 13 VStG) das größte Hindernis für Auslandsgründer: Hältst Du deine Schweizer GmbH oder AG direkt als natürliche Person und lebst als Perpetual Traveler ohne festen Steuersitz oder in einem Land ohne (bzw. mit ungünstigem) Doppelbesteuerungsabkommen wie Paraguay, Panama, Costa Rica oder den VAE, wird die 35-%-Verrechnungssteuer bei einer Dividendenausschüttung zur definitiven Endbelastung. Zusammen mit den 11,8 % Gewinnsteuer in Zug würdest Du über 42 % Gesamtsteuerlast zahlen.
Um das Geld stattdessen zu 0 % Quellensteuer aus der Schweiz zu ziehen, stehen Dir zwei Hauptwege offen: Weg A (Gewinnabsaugung vor Steuern über Rechnungen) und Weg B (Ausschüttung nach Steuern über eine 0-%-Holding-Struktur).
Wie funktioniert das internationale Meldeverfahren (Formular 823B / 108) bei einer Holding?
Beim internationalen Meldeverfahren nach Art. 26a VStV genehmigt die Eidgenössische Steuerverwaltung (ESTV) einer qualifizierten ausländischen Muttergesellschaft vorab für 5 Jahre, dass Dividenden der Schweizer Tochtergesellschaft direkt zu 100 % (mit 0 % Steuerabzug an der Quelle) ausgezahlt werden dürfen.
Statt erst 35 % an den Schweizer Fiskus abzuführen und jahrelang auf eine Rückerstattung zu warten, läuft der Prozess bei einer Holding-Struktur in drei klaren Schritten ab:
-
Digitales Grundgesuch (Formular 823 / 823B / 823C): Vor der ersten Dividendenausschüttung beantragt deine Schweizer Gesellschaft über das ePortal der ESTV die Bewilligung des Meldeverfahrens für deine ausländische Holding (inklusive Ansässigkeitsbestätigung des Holding-Staates).
-
5 Jahre Freifahrtschein: Sobald die ESTV das Grundgesuch bewilligt hat, gilt diese Genehmigung bei gleichbleibenden Beteiligungsverhältnissen für volle 5 Jahre.
-
Abzugsfreie Auszahlung (Formular 108): Beschließt deine Schweizer GmbH/AG nun eine Dividende von CHF 500.000, überweist sie volle CHF 500.000 (0 % Abzug) direkt auf das Bankkonto deiner ausländischen Holding und meldet den Vorgang lediglich innerhalb von 30 Tagen mit dem Formular 108 der ESTV.
Welche Holding-Länder ermöglichen 0 % Quellensteuer aus der Schweiz und 0 % bei Weiterleitung an dich?
Die besten Holding-Standorte für eine Schweizer GmbH oder AG sind Zypern, Großbritannien (UK), Malta, Hongkong und Estland, da deren Doppelbesteuerungsabkommen (DBA) mit der Schweiz die Schweizer Verrechnungssteuer auf 0 % senken und diese Länder selbst 0 % Körperschaftsteuer auf die eingehende Dividende sowie 0 % eigene Quellensteuer bei der Weiterausschüttung an Nicht-Ansässige erheben.
Eine funktionierende internationale Holding-Brücke muss immer zwei Stufen steuerfrei überwinden: Stufe 1 (Schweiz → Holding = 0 % CH-Verrechnungssteuer) und Stufe 2 (Holding → Du privat = 0 % Holding-Steuer & 0 % Outbound-Quellensteuer).
| Holding-Standort | Rechtsgrundlage mit der Schweiz | Mindestbeteiligung & Haltedauer für 0 % in CH | Körperschaftsteuer auf Dividende in der Holding | Quellensteuer bei Weiterleitung an dich privat |
| 1. Zypern (Ltd.) | DBA Schweiz–Zypern (Art. 10 Abs. 3) | ab 10 % Beteiligung / 1 Jahr Haltedauer | 0 % (Participation Exemption) | 0 % (für CY Non-Doms & alle Nicht-Ansässigen außerhalb EU-Blacklist) |
| 2. Großbritannien (UK Ltd.) | DBA Schweiz–UK (Art. 10 Abs. 3) | ab 10 % Beteiligung / 1 Jahr Haltedauer | 0 % (Dividend Exemption) | 0 % weltweit (UK erhebt generell 0 % Quellensteuer auf Dividenden!) |
| 3. Malta (Ltd.) | DBA Schweiz–Malta (Art. 10 Abs. 2) | ab 10 % Beteiligung / 1 Jahr Haltedauer | 0 % (Participation Exemption) | 0 % weltweit (keine Quellensteuer auf Dividenden an Nicht-Ansässige) |
| 4. Hongkong (Ltd.) | DBA Schweiz–HK (Art. 10 Abs. 3) | ab 10 % Beteiligung (keine Jahresfrist im DBA) | 0 % (Foreign Sourced Income Exemption bei Einhaltung der FSIE-Regeln) | 0 % weltweit (keine Quellensteuer auf Dividenden in HK) |
| 5. Estland (OÜ) | DBA Schweiz–Estland (Art. 10 Abs. 3) | ab 20 % Beteiligung / 1 Jahr Haltedauer | 0 % bei Thesaurierung (und 0 % bei Durchleitung ab 10 % Beteiligung) | 0 % (auf durchgeleitete Auslandsdividenden ab 10 % Beteiligung) |
| 6. Österreich / Deutschland (GmbH) | DBA CH–AT / DBA CH–DE (Art. 10) | DE: ab 10 % (365 Tage) / AT: ab 20 % (0 Tage) | AT: 0 % (§ 10 KStG) / DE: effektiv ca. 1,5 % (§ 8b KStG) | Reguläre KESt/KapESt (nur sinnvoll, wenn Du ohnehin in DE/AT wohnst) |
| Sonderfall: VAE (Dubai) | DBA Schweiz–VAE (Art. 10 Abs. 2) | ab 10 % Beteiligung | 0 % (Participation Exemption in UAE Corporate Tax) | 0 % in VAE, ABER 5 % Sockelsteuer in der Schweiz (nicht 0 %!) |
Braucht eine Zypern- oder EU-Holding nach dem Tod von ATAD 3 und der Zypern-Steuerreform 2026 überhaupt noch „Economic Substance“?
Nein, von zypriotischer und EU-Seite gibt es nach dem endgültigen Aus der EU-Unshell-Richtlinie (ATAD 3) und der Einführung des zypriotischen Incorporation Tests zum 1. Januar 2026 keinen gesetzlichen Economic-Substance-Zwang mehr – wer jedoch nicht selbst im Holding-Land lebt, muss für die 0-%-Freigabe weiterhin die internen Anti-Treaty-Shopping-Kriterien der Schweizer Steuerverwaltung (ESTV) beachten.
Rund um europäische Holding-Gesellschaften kursiert im Internet gefährliches Halbwissen. Um deine Struktur rechtssicher und kosteneffizient zu bauen, musst Du die zwei Ebenen (Zypern/EU vs. Schweiz) messerscharf trennen:
1. Die massive Erleichterung auf Zypern- und EU-Seite (Outbound-Seite):
-
Beerdigung der EU „Unshell Directive“ (ATAD 3): Im Juni 2025 hat der EU-Rat (ECOFIN) die jahrelang geplante Unshell-Richtlinie (ATAD 3), die strenge Mindest-Substanztests für europäische Holding-Gesellschaften einführen sollte, endgültig begraben und zurückgezogen.
-
Zyperns große Steuerreform zum 1. Januar 2026 (Der „Incorporation Test“): Während eine Zypern-Limited früher nur dann in Zypern steuerlich ansässig war, wenn „Management & Control“ vor Ort ausgeübt wurden, hat Zypern zum 01.01.2026 den Incorporation Test eingeführt. Jede in Zypern eingetragene Gesellschaft gilt nun kraft Gründung automatisch als in Zypern steuerlich ansässig! Gleichzeitig hat Zypern die lästige fiktive Ausschüttungssteuer (Deemed Dividend Distribution / DDD) für Gewinne ab 2026 abgeschafft und die 60-Tage-Regel für den Non-Dom-Status weiter gelockert (Wegfall der Bedingung, in keinem anderen Staat steuerlich ansässig zu sein; nur die 183-Tage-Grenze pro Staat bleibt). Zypern stellt deiner Holding das Tax Residency Certificate (TRC) für das Schweizer Formular 823B also völlig problemlos ohne eigenes Büro oder Personal auf Zypern aus!
2. Die Prüfung durch die Schweizer ESTV in Bern (Inbound-Seite):
Dass Zypern (oder Großbritannien) keine lokale Substanz mehr verlangt, bedeutet nicht, dass die Eidgenössische Steuerverwaltung (ESTV) in Bern bei der Befreiung von der 35 % Verrechnungssteuer blind jeden ausländischen Stempel durchwinkt. Die ESTV prüft beim Formular 823B/823C nach ihren eigenen schweizerischen Missbrauchsregeln (Principal Purpose Test / PPT des OECD-MLI sowie Bundesgerichtspraxis zu Durchlaufgesellschaften), wer der wirtschaftlich Berechtigte (UBO) hinter der Holding ist.
Daraus ergeben sich für dich 4 glasklare Praxis-Szenarien, in denen die 0-%-Holding-Struktur zu 100 % funktioniert:
Fall 1: Wohnsitz-Kongruenz (Du bist selbst Zypern Non-Dom über die 60-Tage-Regel oder wohnst in UK/Malta):
Hier profitierst Du zu 100 % vom Wegfall der zypriotischen Substanzpflichten! Warum? Wenn die Schweizer ESTV durch deine schlanke Zypern-Holding hindurchschaut (Look-through-Approach), sitzt dahinter Du als in Zypern ansässiger Non-Dom. Da sowohl die Holding als auch der UBO im selben DBA-Staat Zypern ansässig sind, liegt kein Abkommensmissbrauch (Treaty Shopping) durch einen Drittstaatler vor. Du brauchst in deiner Zypern-Holding weder Büro noch Personal: Die Schweizer GmbH zahlt 11,8 % Steuer in Zug, schüttet mit 0 % Verrechnungssteuer an deine schlanke Zypern-Holding aus, und von dort fließt das Geld dank Non-Dom-Status mit 0 % Steuern (lediglich 2,65 % GESY-Gesundheitsabgabe bis zum Deckel von ca. 4.770 EUR/Jahr) auf dein Privatkonto!
Fall 2: Die „Funktionelle Multi-Holding“ (Für Perpetual Traveler & Wohnsitz in Nicht-DBA-Ländern wie Paraguay, Panama, Costa Rica):
Lebst Du als Perpetual Traveler ohne Steuersitz oder mit Wohnsitz in Paraguay/Lateinamerika, hättest Du bei privatem Halten der Schweizer GmbH keinen DBA-Schutz (35 % Steuer). Schaltest Du nun eine komplett leere Briefkasten-Holding in Zypern oder UK dazwischen, die ausschließlich die Schweizer GmbH hält, lehnt die ESTV das Formular 823B wegen Treaty Shopping ab.
-
-
Wie es trotzdem mit 0 % funktioniert: Damit die ESTV die Holding trotz deines Wohnsitzes in Paraguay oder als PT als echte Nutzungsberechtigte (Beneficial Owner) anerkennt, muss die Holding die schweizerischen Substanztests der ESTV erfüllen:
-
Bilanzielle Substanz: Mindestens 30 % Eigenkapitalquote in der Bilanz der Holding (gemessen an den Gesamtaktiven).
-
Funktionelle Substanz (Multi-Holding-Charakter): Die Zypern- oder UK-Holding darf nicht nur „nackt“ die Schweizer GmbH halten, sondern muss als echtes Gruppen- und Investment-Dach agieren (indem sie z. B. neben der Schweizer GmbH noch mindestens ein bis zwei weitere operative Gesellschaften in anderen Ländern sowie ein aktives Wertpapier-, Krypto- oder Immobilien-Portfolio auf Ebene der Holding bündelt) und über reale lokale Verwaltung verfügen. Erfüllt sie diesen funktionellen Test, gibt die ESTV grünes Licht für 0 % Verrechnungssteuer!
-
-
Fall 3: Die VAE-Struktur (Wohnsitz und/oder operative Substanz in Dubai):
Lebst Du in den Vereinigten Arabischen Emiraten und hältst deine Schweizer GmbH über eine VAE-Gesellschaft (mit offiziellem Tax Residency Certificate der FTA), sinkt die Schweizer Verrechnungssteuer auf Dividenden über das DBA Schweiz–VAE von 35 % auf nur 5 % Sockelsteuer. Und noch besser: Ziehst Du die Gewinne statt über Dividenden über verzinsliche Gesellschafterdarlehen oder B2B-Dienstleistungsrechnungen in deine VAE-Firma ab, beträgt die Schweizer Quellensteuer nach Art. 7 und Art. 11 DBA Schweiz–VAE exakt 0 %!
Fall 4: Bestehende deutsche oder österreichische Holding-GmbH:
Wohnst Du (noch) in Deutschland oder Österreich und besitzt bereits eine heimische Holding-GmbH, kannst Du deine neue Schweizer GmbH (bei entsprechender operativer Substanz vor Ort in der Schweiz) als 100-%-Tochtergesellschaft darunter gründen. Nach 365 Tagen Haltedauer (DE) bzw. sofort ab 20 % Beteiligung (AT) fließen die mit 11,8 % versteuerten Schweizer Gewinne zu 0 % Verrechnungssteuer in deine deutsche oder österreichische Holding-GmbH, wo sie zu 95 % (DE) bzw. 100 % (AT) steuerfrei für Reinvestitionen zur Verfügung stehen.
Warum muss die Holding wegen der „Altreservenpraxis“ der ESTV zwingend von Tag 1 an stehen?
Wer eine Schweizer GmbH oder AG zunächst privat auf seinen eigenen Namen gründet und erst später nach Anhäufung von Gewinnen in eine Holding einbringt, tappt in die „Altreserven-Falle“ der ESTV, bei der sämtliche vor der Umstrukturierung erwirtschafteten Gewinne dauerhaft mit bis zu 35 % Verrechnungssteuer belegt bleiben.
In der Praxis erleben wir regelmäßig, dass Unternehmer ihre Schweizer GmbH erst einmal schnell privat gründen, drei Jahre lang CHF 500.000 Gewinn ansammeln und dann ihre Anteile an eine neu gegründete Zypern- oder UK-Holding übertragen wollen, um die CHF 500.000 zu 0 % auszuschütten.
Das blockiert die ESTV sofort: Nach der strengen Altreservenpraxis der Eidgenössischen Steuerverwaltung werden sämtliche ausschüttungsfähigen Reserven (inklusive stiller Reserven), die im Zeitpunkt des Anteilsübertrags bereits in der Schweizer Gesellschaft vorhanden waren, bei einer späteren Ausschüttung exakt so besteuert, als hättest Du die Firma weiterhin privat gehalten (also mit 35 % Verrechnungssteuer!). Nur künftige „Neureserven“ profitieren vom 0-%-Meldeverfahren.
Goldene Struktur-Regel: Wenn Du den Holding-Weg nutzen willst, gründe deine Schweizer GmbH oder AG von Tag 1 an direkt als 100-%-Tochtergesellschaft deiner Holding! Bringst Du bei Gründung oder später zusätzliches Kapital ein, buche alles oberhalb des Mindestkapitals als Kapitaleinlagereserve (KER / Agio) und melde es der ESTV – denn Kapitaleinlagereserven dürfen später jederzeit zu 100 % frei von der 35-%-Verrechnungssteuer wieder an dich zurückgezahlt werden!
Welche Alternativen zur Holding gibt es, um Gewinne mit 0 % Quellensteuer aus der Schweiz zu ziehen?
Selbst ohne Holding-Struktur lassen sich Gewinne völlig frei von der 35-%-Verrechnungssteuer aus einer Schweizer GmbH oder AG entnehmen, indem Du vor Steuern fremdübliche B2B-Dienstleistungsrechnungen einer ausländischen Gesellschaft stellst (0 % Quellensteuer) oder verzinsliche Gesellschafterdarlehen (0 % Verrechnungssteuer auf Darlehenszinsen) nutzt.
Nicht jeder Unternehmer möchte eine mehrstufige Holding-Architektur verwalten. Wenn Du deine Schweizer GmbH direkt privat hältst, nutzt Du in der Praxis diese drei Hebel:
1. Operative Gewinnabsaugung vor Steuern (Invoicing über deine US LLC oder andere Auslandsfirma):
Im Gegensatz zu Dividenden erhebt die Schweiz keinerlei Quellensteuer (0 %) auf grenzüberschreitende Dienstleistungs-, Beratungs-, IT-, Marketing-, Vertriebs- oder Lizenzrechnungen!
-
-
Die Praxis: Deine Schweizer GmbH/AG schließt die Verträge mit deinen DACH-Kunden ab und vereinnahmt die Umsätze auf einer Schweizer IBAN. Für die tatsächliche Leistungserbringung (z. B. Softwareentwicklung, Kampagnen-Management, Coaching-Durchführung, IP-Nutzung) kauft die Schweizer Gesellschaft diese Leistungen per Subunternehmer-Vertrag bei deiner steuerfreien Auslandsgesellschaft (z. B. US LLC, UAE Freezone Company oder Firma in Paraguay/Panama) ein.
-
-
-
Wichtige Compliance-Regel (Drittvergleich / Arm’s Length Principle): Stelle niemals am 28. Dezember eine plumpe „Pauschalrechnung“ über den gesamten Jahresgewinn – das wertet das Steueramt als verdeckte Gewinnausschüttung (was sofort 35 % Verrechnungssteuer auslöst!). Arbeite mit sauberen, laufenden Verträgen, nachvollziehbarer Leistungsdokumentation und lass in der Schweizer Gesellschaft eine faire, fremdübliche Vertriebs- und Administrationsmarge von 10 bis 20 % des Umsatzes stehen. Diese Marge versteuerst Du in Zug mit entspannten 11,8 %, während 80 bis 90 % des Gewinns als Betriebsausgabe steuerfrei in deine Auslandsfirma abfließen.
-
2 Zinsen auf Gesellschafterdarlehen (0 % Verrechnungssteuer):
Während die Schweiz auf Bankzinsen und Anleihen (Obligationen) 35 % Verrechnungssteuer erhebt, sind Zinsen auf normale Gesellschafter- und Konzerndarlehen in der Schweiz komplett verrechnungssteuerfrei (0 %)! Solange Du die 10/20-Nichtbanken-Regel einhältst sowie die jährlich von der ESTV publizierten Safe-Harbor-Zinssätze und Unterkapitalisierungsregeln (Thin Cap Rules) beachtest, kannst Du deiner Schweizer Firma Darlehen gewähren, die Zinsen in der Schweiz als Betriebsausgabe absetzen und im Ausland quellensteuerfrei vereinnahmen.
3. Thesaurierung als „Alpen-Spardose“ & steuerfreier Exit:
Nutzt Du die Schweizer AG als stabiles Vermögens-Vehikel, musst Du überhaupt nicht ausschütten. Du investierst die mit 11,8 % niedrig versteuerten Gewinne direkt über ein Schweizer Firmendepot in Aktien (mit Holding-Privileg ab 10 % Beteiligung), ETFs, Edelmetalle im Schweizer Zollfreilager oder Krypto. Bei einem späteren Wegzug in ein passendes DBA-Land oder einem Unternehmensverkauf (unter Beachtung der Regeln zur indirekten Teilliquidation) realisierst Du die angesammelten Werte ohne die 35-%-Belastung.
Welche Mythen und Nachteile (Mindestgehalt, AHV-Pflicht, Residenzpflicht) gibt es bei einer Schweizer GmbH – und wie löst man sie?
Für im Ausland lebende Gesellschafter einer Schweizer GmbH oder AG gibt es keinerlei Pflicht zu einem Mindestgehalt (CHF 0 Gehalt ist völlig legal), solange man die „Organ-Falle“ bei der Schweizer AHV vermeidet und die gesetzliche Schweizer Residenzpflicht über einen professionellen lokalen Treuhand-Verwaltungsrat erfüllt.
In Foren und bei heimischen Steuerberatern kursieren drei hartnäckige Mythen rund um die Schweizer GmbH und AG, die wir hier anhand der tatsächlichen Rechtslage auflösen:
Mythos 1: „Man muss sich in einer Schweizer GmbH zwingend CHF 120.000 Mindestgehalt auszahlen!“
-
Die Realität: Diese sogenannte Nidwaldner Praxis der Schweizer Ausgleichskassen gilt ausschließlich für Unternehmer, die selbst in der Schweiz wohnen und aktiv in ihrer Firma mitarbeiten (um zu verhindern, dass in der Schweiz lebende Inhaber die 10,6 % AHV-Beiträge durch hohe Dividenden statt Lohn umgehen).
-
Für Auslandsgründer gilt: Lebst Du nicht in der Schweiz, gibt es keinerlei Mindestgehaltspflicht! Du kannst und solltest Dir exakt CHF 0 Gehalt aus der Schweizer Gesellschaft auszahlen.
-
Vorsicht vor der „Organ-Falle“ (Quellensteuer & AHV-Sitzprinzip): Mache als im Ausland lebender Inhaber niemals den Fehler, dich selbst auf die Schweizer Lohnliste zu setzen oder Dir ein direktes Verwaltungsratshonorar auszuzahlen! Nach Schweizer Recht unterliegen Entschädigungen an formale Organe (Verwaltungsräte/Geschäftsführer) einer Schweizer Gesellschaft auch bei Wohnsitz im Ausland der Schweizer Organ-Quellensteuer (je nach Kanton ca. 15–25 %) und ziehen dich über das Sitzprinzip in die Schweizer AHV-Pflicht (ohne Beitragsbemessungsgrenze!) oder ruinieren über die EU-Verordnung 883/2004 deine Sozialversicherungsfreiheit in deinem Wohnsitzland.
-
Die Lösung: Überlasse die formale Organstellung im Handelsregister unserem Schweizer Mandatsträger, zahle Dir CHF 0 Organlohn aus und rechne operative Leistungen ausschließlich auf B2B-Basis über deine Auslandsfirma ab.
Mythos 2: „Jeder kann ohne Schweizer Wohnsitz allein Geschäftsführer einer Schweizer GmbH sein!“
-
Die Realität (Gesetzliche Residenzpflicht): Nach dem Schweizer Obligationenrecht (Art. 718 Abs. 4 OR für die AG bzw. Art. 814 Abs. 3 OR für die GmbH) muss jede Schweizer Gesellschaft zwingend durch mindestens eine Person vertreten werden können, die ihren tatsächlichen Wohnsitz in der Schweiz hat und über Einzelzeichnungsberechtigung verfügt.
-
Die Lösung (Treuhand-Verwaltungsrat & Ort der Geschäftsleitung): Als Auslandsgründer benötigst Du zwingend einen in der Schweiz wohnhaften Mandatsträger (Verwaltungsrat bei der AG bzw. Geschäftsführer bei der GmbH). Da dieser Mandatsträger in der Schweiz gesetzlich mit seinem Privatvermögen für unbezahlte AHV-Beiträge und Mehrwertsteuerschulden der Gesellschaft mithaftet, lehnen seriöse Schweizer Treuhänder reine „Strohmann-Anfragen“ ohne Einblick in die Buchhaltung ab. In unserem Remote-Paket stellen wir Dir einen erfahrenen Schweizer Mandatsträger, der zugleich dafür sorgt, dass der Ort der geschäftlichen Oberleitung nachweislich in der Schweiz dokumentiert wird.
Mythos 3: „Eine GmbH und eine AG bieten in der Schweiz dieselbe Privatsphäre!“
-
Die Realität: Bei einer Schweizer GmbH (CHF 20.000 Mindestkapital, 100 % Einzahlung) werden sämtliche Gesellschafter (Stammanteilseigner) mit vollem Namen und Wohnort öffentlich einsehbar im Schweizer Handelsregister (Zefix) publiziert.
-
Der Anonymitäts-Joker der Schweizer AG: Bei einer Schweizer Aktiengesellschaft (CHF 100.000 Nennkapital, wovon bei Gründung nur 50 %, also CHF 50.000 eingezahlt werden müssen) werden im öffentlichen Handelsregister ausschließlich die Verwaltungsräte, NIEMALS aber die Aktionäre veröffentlicht! Wem die AG gehört, steht nur im internen, nicht-öffentlichen Aktienbuch der Gesellschaft. Wenn Du über unser Remote-Angebot eine Schweizer AG gründest und unseren Schweizer Verwaltungsrat einsetzt, taucht dein Name (bzw. der Name deiner Holding) im öffentlichen Schweizer Handelsregister überhaupt nicht auf! Zudem steht Dir das eingezahlte Kapital (CHF 20.000 bzw. CHF 50.000) sofort nach Handelsregistereintragung wieder zu 100 % als freies Betriebskapital auf dem Geschäftskonto zur Verfügung.
Praxis-Blueprint: Wie viel Steuern spart die Schweizer Struktur bei 500.000 EUR Umsatz im Vergleich zur deutschen GmbH?
Ein B2C-/B2B-Beratungs- oder Coaching-Unternehmen mit 500.000 EUR Bruttoumsatz und 50.000 EUR Sachkosten behält über eine Schweizer GmbH/AG in Zug (kombiniert mit B2C-Nullsatz und Holding oder US LLC) bis zu 220.000 EUR mehr Netto-Liquidität pro Jahr als mit einer deutschen GmbH.
Schauen wir uns den kombinierten Effekt aus 0 % B2C-Umsatzsteuer, 11,8 % Gewinnsteuer in Zug und 0 % Quellensteuer (per B2B-Leistungsabrechnung oder Zypern-Holding) anhand einer konkreten Musterrechnung bei 500.000 EUR Jahresumsatz (davon 50 % B2C-Mentoring und 50 % B2B-Consulting an Kunden in Deutschland) und 50.000 EUR allgemeinen Betriebskosten an:
| Position | Szenario 1: Klassische Deutsche GmbH (Wohnsitz DE) | Szenario 2: Zug-GmbH + B2B-Subcontracting über US LLC (PT / Auswanderer) | Szenario 3: Zug-AG + Zypern-Holding mit 0 % Meldeverfahren (z. B. CY Non-Dom) |
| Brutto-Einnahmen (250k B2C + 250k B2B netto) | 500.000 EUR | 500.000 EUR | 500.000 EUR |
| Abzgl. Umsatzsteuer auf den 250.000 EUR B2C-Anteil | – 39.916 EUR (19 % DE-USt aus 250k brutto) | 0 EUR (0 % nach Art. 8 Abs. 1 MWSTG & § 3a Abs. 1 UStG!) | 0 EUR (0 % nach Art. 8 Abs. 1 MWSTG & § 3a Abs. 1 UStG!) |
| Netto-Umsatz der Gesellschaft | 460.084 EUR | 500.000 EUR | 500.000 EUR |
| Abzgl. Sachkosten & Schweizer Strukturkosten | – 50.000 EUR (Sachkosten + StB) | – 62.000 EUR (50k Sachkosten + 12k CH-Mandat/Buchhaltung) | – 65.000 EUR (50k Sachkosten + 15k CH & CY-Holding-Setup) |
| Abzgl. B2B-Leistungsrechnung (US LLC, 0 % Quellensteuer) | 0 EUR | – 363.000 EUR (steuerfrei in US LLC vereinnahmt) | 0 EUR (voller Gewinn bleibt in CH-AG) |
| Steuerpflichtiger Gewinn auf GmbH/AG-Ebene | 410.084 EUR (in DE) | 75.000 EUR (15 % Marge in Zug) | 435.000 EUR (in Zug) |
| Körperschaft-/Gewerbesteuer (DE 31 % vs. Zug 11,8 %) | – 127.126 EUR (ca. 31 % in DE) | – 8.850 EUR (11,8 % in Zug auf 75k; Rest verbleibt als Reserve) | – 51.330 EUR (11,8 % in Zug) |
| Quellen-/Kapitalertragsteuer bei Ausschüttung | – 74.630 EUR (26,375 % KapESt inkl. Soli auf 282.958 EUR) | 0 EUR (363k bereits per LLC entnommen; CH-Gewinn thesauriert) | 0 EUR (0 % CH-Verrechnungssteuer per Formular 823B + 0 % in CY!) |
| NETTO AUF DEINEM PRIVAT-/VERMÖGENSKONTO | 208.328 EUR | 429.150 EUR (363k privat + 66.150 EUR in CH-Reserve) | 383.670 EUR (komplett privat ausgeschüttet, abzgl. min. GESY) |
| Dein jährlicher Steuer- & Umsatzsteuervorteil | Basis (über 54 % Abgabenlast!) | + 220.822 EUR mehr Netto pro Jahr! | + 175.342 EUR mehr Netto pro Jahr! |
Wie funktioniert die 100 % Remote-Gründung einer Schweizer GmbH oder AG über Staatenlos.ch?
Über das Schweizer Remote-Gründungspaket von Staatenlos.ch gründest Du deine GmbH oder AG im Kanton Zug (oder auch anderen auf Wunsch) innerhalb von rund 2 bis 4 Wochen komplett ohne persönliche Anreise per Vollmacht – inklusive Flaggentheorie-erfahrenem Schweizer Verwaltungsrat, garantierter Schweizer Bankkonto-Lösung, repräsentativem Domizil und kompletter Finanzbuchhaltung.
Wer bisher als digitaler Nomade, Auswanderer oder mit einer ausländischen Holding auf eigene Faust versucht hat, eine Schweizer Gesellschaft zu gründen, scheiterte fast immer an drei Hürden: Erstens verlangen Standard-Notare persönliche Anwesenheit; zweitens lehnen konservative Schweizer Treuhänder Mandate sofort ab, sobald sie Begriffe wie „US LLC“, „Perpetual Traveler“, „Zypern-Holding“ oder „Paraguay-Wohnsitz“ hören; und drittens kündigen oder verweigern klassische Schweizer Filialbanken die Kontoeröffnung bei Steuerausländern außerhalb der EU.
Genau diese Barrieren haben wir mit unserer eigenen Partner-Infrastruktur im Kanton Zug beseitigt:
Was beinhaltet das Staatenlos.ch Schweizer Remote-Paket?
-
100 % Remote-Gründung ohne Anreise: Du musst keinen Fuß in die Schweiz setzen. Die gesamte Gründung inklusive öffentlicher Beurkundung beim Schweizer Notar erfolgt per Vollmacht. Die Unterschriftsbeglaubigung und Identifikation erledigen wir unkompliziert aus der Ferne – egal ob Du privat gründest oder direkt deine ausländische Holding (z. B. Zypern, UK, VAE) als Muttergesellschaft einsetzt.
-
Sitz im Tiefsteuer-Kanton Zug (ca. 11,8 % Gewinnsteuer): Deine Gesellschaft erhält eine repräsentative Geschäftsadresse im Herzen von Zug. Falls Du (z. B. wegen eines verbleibenden Wohnsitzes in Deutschland oder Österreich) erhöhte physische Substanz vor Ort benötigst, organisieren wir für dich auch dedizierte, mietvertraglich abgesicherte Büroräume in Zug oder Luzern.
-
Flaggentheorie-erfahrener Schweizer Verwaltungsrat / Geschäftsführer: Wir stellen Dir den gesetzlich vorgeschriebenen Schweizer Mandatsträger mit Wohnsitz in der Schweiz. Der entscheidende Unterschied zu verstaubten Standard-Treuhändern: Unser Team vor Ort kennt und versteht die Flaggentheorie, akzeptiert saubere B2B-Leistungsbeziehungen mit deiner US LLC, VAE-Firma oder Offshore-Struktur und wickelt auf Wunsch auch das internationale Meldeverfahren (Formular 823B/108) mit der ESTV für deine Holding ab.
-
Garantierte Schweizer Bankkonto-Eröffnung (inkl. Krypto-Option): Wir eröffnen für dich sowohl das Kapitaleinzahlungskonto (Sperrkonto) für die Gründung als auch das anschließende operative Schweizer Geschäftskonto (mit eigener CH-IBAN in CHF, EUR und USD) bei etablierten Schweizer Banken und modernen Schweizer Finanzinstituten – auch dann, wenn Du deinen Wohnsitz außerhalb Europas hast oder eine Holding-Struktur nutzt. Die genauen Banken können wir aber erst nach Buchung mitteilen.
-
Kapital-Liberierung in CHF, EUR, USD oder Kryptowährungen (BTC/ETH): Auf Wunsch gründen wir deine GmbH oder AG nicht nur klassisch in Schweizer Franken, sondern direkt mit Euro- oder US-Dollar-Kapital oder im „Crypto Valley“ Zug mit Bitcoin oder Ethereum als Sacheinlage.
-
Full-Service für Schweizer Buchhaltung, MWST & Jahresabschluss: Von der laufenden Finanzbuchhaltung über die korrekte Deklaration deiner steuerfreien B2C-/B2B-Auslandsumsätze (Art. 8 Abs. 1 MWSTG) bis hin zur kantonalen Steuererklärung in Zug erhältst Du alles schlüsselfertig aus einer Hand.
Wie läuft die Remote-Gründung in 4 Schritten ab?
-
Struktur-Check & Namensprüfung (Tag 1–3): Wir klären gemeinsam dein optimales Setup (GmbH vs. AG, Direktgründung vs. Vorschaltung einer Holding zur Vermeidung der Altreserven-Falle, Fiat- vs. Krypto-Liberierung) und prüfen deinen Wunschnamen im Schweizer Handelsregister.
-
Vollmacht & Kapitaleinzahlung (Woche 1–2): Du erhältst die fertigen Gründungsdokumente und Vollmachten zur Unterschrift. Parallel eröffnen wir das Schweizer Kapitaleinzahlungskonto, auf das Du das Stammkapital (CHF 20.000 bei der GmbH bzw. ab CHF 50.000 bei der AG) einzahlst.
-
Notarielle Beurkundung & Handelsregistereintrag in Zug (Woche 2–3): Unser Team vor Ort führt die öffentliche Beurkundung beim Notar durch und reicht die Akten beim Handelsregisteramt des Kantons Zug ein. Nach wenigen Werktagen wird deine Gesellschaft im Handelsregister publiziert und erhält ihre Schweizer Unternehmens-Identifikationsnummer (UID).
-
Freischaltung des Geschäftskontos & Go-Live (Woche 3–4): Mit Vorliegen des Handelsregisterauszugs wird dein operatives Schweizer Geschäftskonto freigeschaltet. Dein eingezahltes Stamm- bzw. Aktienkapital steht deiner Firma sofort wieder frei für Ausgaben, Rechnungen oder Investments zur Verfügung!
Du möchtest für dein Business die unangreifbare DACH-Reputation einer echten Schweizer GmbH oder AG nutzen, deine Gewinnsteuer auf 11,8 % senken, im B2C-Geschäft 19 % Umsatzsteuer sparen und das Ganze sauber mit deiner internationalen Struktur verbinden?
Kontaktiere uns jetzt direkt für deine Schweizer Remote-Gründung – weil dein Leben Dir gehört!
Häufig gestellte Fragen (FAQ) zur Schweizer GmbH & AG (FAQPage Schema-optimiert)
Wie hoch ist das Mindestkapital für eine Schweizer GmbH und AG?
Für eine Schweizer GmbH beträgt das Mindeststammkapital CHF 20.000 (zu 100 % bei Gründung einzuzahlen), während für eine Schweizer Aktiengesellschaft (AG) ein Aktienkapital von CHF 100.000 vorgeschrieben ist, wovon bei Gründung mindestens 50 % (also CHF 50.000) eingezahlt werden müssen. Das Kapital kann wahlweise auch im Gegenwert in EUR, USD, GBP oder im Kanton Zug als Krypto-Sacheinlage (z. B. Bitcoin oder Ethereum) eingebracht werden und steht der Gesellschaft unmittelbar nach Handelsregistereintrag als freies Betriebskapital zur Verfügung.
Warum fällt bei einer Schweizer GmbH für B2C-Coaching- und Beratungskunden in Deutschland und Österreich keine Umsatzsteuer an?
Weil das Schweizer Mehrwertsteuergesetz (Art. 8 Abs. 1 MWSTG) den Leistungsort auch bei B2C-Dienstleistungen an den ausländischen Wohnsitz des Kunden verlegt (0 % CH-MWST), während das deutsche (§ 3a Abs. 1 UStG) und österreichische (§ 3a Abs. 7 UStG) Umsatzsteuerrecht den Leistungsort für interaktive B2C-Dienstleistungen am Sitz des Unternehmers in der Schweiz verortet (0 % DE/AT-USt). Da die Ausnahmeregelung für Beratungs- und Katalogleistungen (§ 3a Abs. 4 UStG) nur für Privatkunden im Drittland gilt, entstehen bei persönlichen Dienstleistungen aus der Schweiz an EU-Privatkunden sogenannte „weiße Umsätze“ mit 0 % Umsatzsteuer auf beiden Seiten.
Wie vermeidet man die 35 % Schweizer Verrechnungssteuer auf Dividenden komplett?
Die 35 % Verrechnungssteuer lässt sich auf 0 % reduzieren, indem die Schweizer GmbH oder AG von Beginn an zu mindestens 10 % (bzw. 20 %) von einer ausländischen Holding-Gesellschaft in einem DBA-Staat (wie Zypern, Großbritannien, Malta oder Hongkong) gehalten wird und vor der Ausschüttung das internationale Meldeverfahren (Formular 823B/823C und Formular 108) bei der Eidgenössischen Steuerverwaltung (ESTV) bewilligt wird. Alternativ können Gewinne bereits vor Steuern über fremdübliche B2B-Dienstleistungsrechnungen einer ausländischen Gesellschaft (z. B. US LLC oder VAE-Firma) oder über Gesellschafterdarlehenszinsen mit 0 % Schweizer Quellensteuer entnommen werden.
Braucht eine Zypern-Holding über einer Schweizer GmbH nach 2026 noch Economic Substance vor Ort?
Aus zypriotischer Sicht nein, da Zypern seit dem 1. Januar 2026 den Incorporation Test anwendet (steuerliche Ansässigkeit kraft Gründung) und die EU die Unshell-Richtlinie (ATAD 3) eingestellt hat; aus Schweizer Sicht hängt es jedoch vom Wohnsitz des wirtschaftlich Berechtigten (UBO) ab. Lebt der Inhaber selbst als Non-Dom auf Zypern, genehmigt die Schweizer ESTV den 0-%-Quellensteuersatz auch für eine schlanke Zypern-Holding ohne Büro; lebt der Inhaber hingegen als Perpetual Traveler oder in einem Nicht-DBA-Land (z. B. Paraguay), verlangt die ESTV zur Vermeidung von Treaty Shopping eine Eigenkapitalquote von mindestens 30 % sowie eine echte funktionelle Multi-Holding-Struktur.
Muss ich mir als im Ausland lebender Inhaber einer Schweizer GmbH ein Mindestgehalt auszahlen?
Nein, für im Ausland ansässige Gesellschafter einer Schweizer GmbH oder AG existiert keinerlei gesetzliche Mindestgehaltspflicht, sodass ein Gehalt von CHF 0 problemlos möglich ist. Im Gegenteil sollten im Ausland lebende Inhaber auf ein direktes Schweizer Geschäftsführergehalt oder Verwaltungsratshonorar verzichten, da Organentschädigungen aus der Schweiz der kantonalen Organ-Quellensteuer (ca. 15 % bis 25 %) sowie dem Sitzprinzip der Schweizer Sozialversicherung (AHV, ca. 10,6 % ohne Beitragsbemessungsgrenze) unterliegen können.