search
Auch wenn Du kein Versicherungsmakler bist: die hier geschilderten Strategien lassen sich auf zahlreiche andere Sachverhalte deutscher Unternehmer aus verschiedensten Branchen möglicherweise übertragen. Gleichzeitig sind sie auch auf regulierte Makler aus Österreich oder anderen EU-Ländern anwendbar. Lies auf jeden Fall weiter und kontaktiere uns gerne, wenn Du einen Ansatz auch für deine konkrete Situation siehst!


Versicherungsmakler und Finanzanlagenvermittler sind die unbesungenen Cash-Cows der deutschen Wirtschaft. Sie generieren über ihre teils über Jahrzehnte aufgebauten Bestände und das tägliche Neugeschäft gigantische Umsätze, hängen aber in einem regulatorischen und steuerlichen Würgegriff fest. Das System aus IHK-Bürokratie, Finanzämtern, BaFin und den internen Compliance-Abteilungen der großen Maklerpools ist darauf ausgelegt, den Vermittler physisch, juristisch und steuerlich für immer an den Hochsteuerstandort Deutschland zu ketten.


Die bittere Realität des deutschen Maklers: Von 10.000 € hart erarbeiteter Courtage bleiben nach Einkommensteuer (Spitzensteuersatz), Solidaritätszuschlag, Gewerbesteuer, Zwangsabgaben an die IHK und den Kosten für das völlig überteuerte deutsche Backoffice oft nicht einmal 4.500 € auf dem Privatkonto übrig. Der Staat und die Kammern enteignen dich bei vollem unternehmerischem Risiko um mehr als die Hälfte deines Lebenswerks.


Der größte und teuerste Irrglaube in der gesamten Branche, der von Steuerberatern aus Unwissenheit und von Pools aus Bequemlichkeit befeuert wird, lautet: „Meine § 34d GewO Zulassung zwingt mich dazu, in Deutschland zu leben und hier unbeschränkt steuerpflichtig zu sein. Wenn ich auswandere, verliere ich meine IHK-Zulassung und damit meine Bestandscourtagen!“


Das ist juristischer und steuerrechtlicher Unsinn. Es gibt hochwirksame, in der Praxis tausendfach erprobte Vermeidungs- und Strukturierungsstrategien, um die Courtage-Ströme aus den deutschen Pools legal in das steuerfreie Ausland zu leiten, ohne die deutsche Lizenz zu opfern.
In diesem ausführlichen Artikel sezieren wir die ultimativen Setups für auswanderungswillige Makler. Wir zerlegen den Betriebsstätten-Mythos, nutzen die vertragliche Flexibilität der Maklerpools durch Abtretungen, demaskieren die „Liebhaberei“-Falle des Finanzamts, zeigen Dir die wenig bekannte Genialität US-amerikanischer Gesellschaftsformen (LLC & DBA) zur Umgehung starrer Pool-Compliance und lüften Herausforderungen wie die erweitert beschränkte Steuerpflicht. Funktionsverlagerung und Wegzugssteuer. Bevor wir am Ende die Illusion des EU-Passportings zerstören und Dir den einzig wahren Fluchtweg mit deiner Lizenz ins Fürstentum Liechtenstein präsentieren.


Der Virtual-Office-Hack (Die Illusion von Gewerbe- vs. Steuerrecht)

Die meisten Makler und selbst etablierte mittelständische Steuerberater werfen zwei völlig unterschiedliche Rechtsgebiete in einen Topf: Das deutsche Gewerberecht (IHK) und das internationale Steuerrecht (Abgabenordnung / EStG). Wer diese Trennung juristisch messerscharf vollzieht, sieht einen potentiellen Ausweg, der aber seine ganz eigenen Risiken hat.


1. Das Gewerberecht (Die IHK-Forderung)

Um deine Zulassung nach § 34d GewO aufrechtzuerhalten, verlangt das Gesetz zwingend eine inländische, ladungsfähige Geschäftsanschrift. Die IHK verlangt nicht, dass Du dort 40 Stunden die Woche physisch anwesend bist, einen eigenen Schreibtisch unterhältst oder Laufkundschaft empfängst. Es geht rein um die postalische und juristische Zustellbarkeit von amtlichen Dokumenten und Klageschriften.


2. Das Steuerrecht (Die Betriebsstätten-Fiktion)

Das deutsche Finanzamt besteuert einen Ausgewanderten (einen Steuerausländer ohne deutschen Wohnsitz) nur dann in Deutschland mit seinen gewerblichen Einkünften beschränkt (nach § 49 EStG), wenn er im Inland eine echte Betriebsstätte nach § 12 Abgabenordnung (AO) oder einen ständigen Vertreter nach § 13 AO unterhält.


Die Definition des § 12 AO: Eine Betriebsstätte ist eine feste Geschäftseinrichtung mit eigener Verfügungsmacht. Ein reiner Briefkasten, ein Postweiterleitungsservice oder der Schreibtisch eines Dienstleisters ist laut ständiger Rechtsprechung des Bundesfinanzhofs (BFH) keine Betriebsstätte.


Die angebliche Genialität:
Du verlegst deinen privaten Wohnsitz (und damit deine unbeschränkte Steuerpflicht nach § 1 EStG) ins steuerfreie Ausland (z. B. Dubai, Panama, Costa Rica). Dein deutsches Einzelunternehmen meldest Du auf ein reines Virtual Office (Postweiterleitung mit Zustellungsbevollmächtigtem) um.


Die IHK hat ihre ladungsfähige Anschrift. Deine Zulassung bleibt aktiv im Vermittlerregister. Dem Finanzamt erklärst Du jedoch vollkommen wahrheitsgemäß und rechtssicher: „Ein Virtual Office ist mangels eigener Verfügungsmacht keine Betriebsstätte!“ Da Du keine Betriebsstätte mehr hast, fällst Du aus der beschränkten Steuerpflicht heraus. Das deutsche Besteuerungsrecht erlischt. Du verdienst 100 % steuerfrei – so einige Quellen im Netz.


Die Catch-22-Todesfalle (Warum wir Makler eindringlich davor warnen):
Dieses Modell der „Konkurenz“ ist auf dem Papier genial, in der Praxis jedoch ein juristisches Kartenhaus (das sogenannte IHK-Paradoxon). Wenn Du dem Finanzamt beweist, dass Du keine Betriebsstätte hast und folglich 0 € Steuern in Deutschland zahlst, meldet das Finanzamt dies routinemäßig über Kontrollmitteilungen (§ 93 AO i.V.m. § 45a GewO) dem zuständigen Gewerbeamt.


Das Gewerbeamt zieht den logisch zwingenden Schluss: „Keine Räumlichkeiten? Keine Betriebsstätte? Dann betreiben Sie hier faktisch auch keinen echten Gewerbebetrieb im Sinne der GewO!“ Das Gewerbeamt löscht dein Gewerbe daraufhin von Amts wegen.
Die Kettenreaktion ist fatal: Ohne aktives Gewerbe entzieht Dir die IHK fristlos die § 34d Zulassung. Die Maklerpools kündigen Dir die Anbindung, deine Courtage-Zahlungen werden gestoppt, deine Bestände verfallen oder werden vom Pool eingezogen.
Erkenntnis: Du brauchst ein Setup, das die deutschen Behörden (Finanzamt und IHK) als „normal“ akzeptieren, das aber die Gewinne dennoch effizient und legal ins Ausland saugt.


Der Maklerpool-Bypass und die Liebhaberei-Falle

Der Schlüssel zur tatsächlichen Steuerfreiheit liegt in der präzisen zivilrechtlichen Trennung zwischen dem Zulassungsinhaber (der Person, die berät, im IHK-Register steht und nach außen haftet) und dem Zahlungsempfänger (der Firma, die die Courtage faktisch vereinnahmt).
Viele Makler glauben fälschlicherweise, dass die Firma, die das Geld vom Pool erhält, zwingend eine eigene IHK-Zulassung besitzen muss. Das ist zivilrechtlich aber nicht richtig. Die folgenden Absätze beschäftigen sich vor allem mit Neukunden. Bestandskunden zu übertragen ist durch Richtlinien zur Funktionsverlagerung wesentlich problematischer – darauf gehen wir noch später ein.


1. Die Abtretung (§ 398 BGB)

Maklerpools (wie Fonds Finanz, blau direkt, JDC, VFM) agieren als Großhändler. Der Courtagevertrag läuft z.B. auf den Einzelunternehmer Max Müller (lizenziert). Max Müller kann jedoch nach deutschem Zivilrecht (§ 398 BGB) seine zukünftigen Forderungen (Courtageansprüche) an einen Dritten abtreten. Dieser Dritte kann eine völlig unlizenzierte Marketing-Gesellschaft in Dubai (FZCO), eine LLC in den USA oder eine S.A. in Panama sein.
  • Der operative Ablauf: Max Müller berät den Kunden remote via Zoom. Max Müller haftet. Max Müller reicht den Antrag beim Pool ein. Er hat mit dem Pool jedoch eine Abtretungsvereinbarung hinterlegt: „Sämtliche Courtageansprüche werden zur Begleichung von Marketing-, Lead-Generierungs- und Backoffice-Kosten an die Offshore Marketing LLC abgetreten.“


  • Die Compliance: Da die Offshore-Firma nicht als Makler auftritt, sondern lediglich als Dienstleister/Zahlungsempfänger für Max Müller fungiert, benötigt sie keine eigene Finanzlizenz. Moderne, flexible Pools wickeln das problemlos ab, solange die KYC- und Geldwäsche-Vorgaben (AML) für den wirtschaftlich Berechtigten erfüllt sind. Viele Makler, die wir bereits beraten haben, machen davon bereits Gebrauch.


2. Die „Liebhaberei“-Falle

Hier machen 90 % der unbegleiteten Auswanderer den Fehler, der sie den Kopf kostet. Wenn Du 100 % deiner Courtagen direkt an deine unlizenzierte Offshore-Firma abtrittst, verbucht dein deutsches IHK-Gewerbe exakt 0,00 € Einnahmen.
Gleichzeitig hat dein deutsches Gewerbe zwingend laufende Fixkosten: IHK-Kammerbeiträge, die gesetzlich vorgeschriebene Vermögensschadenhaftpflicht (VSH, oft 500-1500 € p.a.), Kosten für das Virtual Office und den Steuerberater zur Einreichung der Null-Meldungen.


Dein deutsches Gewerbe produziert nun Jahr für Jahr 3.000 € Verlust. Nach 3 bis 5 Jahren schaut sich der Betriebsprüfer des Finanzamts das fast zwingend an und wendet § 15 EStG an: Die Gewinnerzielungsabsicht fehlt offensichtlich. Das Finanzamt stuft dein Gewerbe rückwirkend als „Liebhaberei“ (Hobby) ein.#


  • Der Domino-Effekt: Ein Gewerbe im Sinne des deutschen Rechts setzt zwingend eine Gewinnerzielungsabsicht voraus. Stellt das Finanzamt Liebhaberei fest, meldet es dies dem Gewerbeamt. Das Gewerbeamt löscht dein Gewerbe von Amts wegen. Die IHK entzieht Dir die Zulassung. Die Konsequenzen können dramatisch sein.


3.  Der „Alibi-Gewinn“


Wie entgehst Du der Liebhaberei-Falle und behältst trotzdem dein steuerfreies Offshore-Setup? Du darfst niemals 100 % der Courtagen abtreten. Du triffst intern die vertragliche Vereinbarung, dass z. B. 15 % bis 20 % der Courtagen in deinem deutschen Einzelunternehmen verbleiben. Dies ist die legitime Vergütung für deine persönliche Haftung (§ 34d) und die reine Beratungsleistung. Die restlichen 80 % bis 85 % fließen abgetreten für zum Beispiel „Performance-Marketing, IT-Infrastruktur und Lead-Generierung“ an deine Auslandsgesellschaft.


  • Die Modellrechnung: Du generierst 100.000 € Bestandscourtage und Neugeschäft. 85.000 € fließen an deine US LLC oder Dubai FZCO. 15.000 € landen auf dem Konto deines deutschen Einzelgewerbes. Abzüglich 3.000 € Fixkosten bleibt ein echter deutscher Gewinn von 12.000 €.


  • Die Konsequenz: Das Finanzamt sieht einen dauerhaft profitablen Betrieb. Die Liebhaberei-Diskussion ist im Keim erstickt. Das Gewerbeamt und die IHK sind glücklich.


  • Die Besteuerung (§ 49 EStG): Da Du als Perpetual Traveler oder Auswanderer keinen Wohnsitz mehr in Deutschland hast, unterliegst Du der beschränkten Steuerpflicht. Wichtig: Einem beschränkt Steuerpflichtigen steht kein Grundfreibetrag (ca. 11.604 €) zu! Du zahlst auf diese 12.000 € ab dem ersten Euro den Eingangssteuersatz (ca. 14 % bis 20 %). Diese Steuerzahlung von rund 2.000 € ist dein operatives „Schutzgeld“, um die deutsche Matrix perfekt aufrechtzuerhalten, während 85.000 € zu 0 % Steuern in deine Offshore-Taschen fließen.


  • 16500€ Freigrenze: Leider greift ab 16500€ Gewinn im Veranlagungsjahr – und hier zählen jegliche andere beschränkt steuerpflichtigen Einkünfte wie Mieterträge, deutsche Dividenden etc ebenfalls mit rein – die erweitert beschränkte Steuerpflicht für bis zu 10 Jahre nach Auswanderung. Dies besprechen wir noch detailliert, führt aber zu bürokratischen Konsequenzen, die man am ehesten mit einer Versicherungsmakler-Genossenschaft umgehen kann.


Die US LLC  (Das „Doing Business As“ Modell für starre Pools)
Was ist, wenn dein Maklerpool stur ist? Viele traditionelle und extrem konservative Pools weigern sich aus bürokratischer Bequemlichkeit und Angst vor der BaFin, Abtretungserklärungen an unlizenzierte Offshore-Firmen zu akzeptieren. Sie verlangen eisern, dass der Kontoinhaber exakt namensgleich mit dem Vertragspartner im IHK-Register ist.
Die Lösung für dieses Problem ist ein Meisterstück der internationalen Strukturierung, das nur wenige durchdrungen haben: Die US LLC in Kombination mit einem fiktiven Handelsnamen (DBA – Doing Business As).


1. Gründung der US LLC: Du gründest (als Auswanderer mit Steuerwohnsitz z.B. in Panama, Georgien oder Paraguay) eine LLC in einem anonymeren und wirtschaftsfreundlichen US-Bundesstaat wie Wyoming oder New Mexico da man dich in Florida öffentlich identifizieren könnte. Da die Single-Member LLC im US-Steuerrecht als „Disregarded Entity“ (steuerlich transparent) gilt und Du weder Personal noch eine Betriebstätte in den USA unterhältst (kein ECI – Effectively Connected Income), fallen auf Bundes- und Staatenebene exakt 0 % Steuern an.


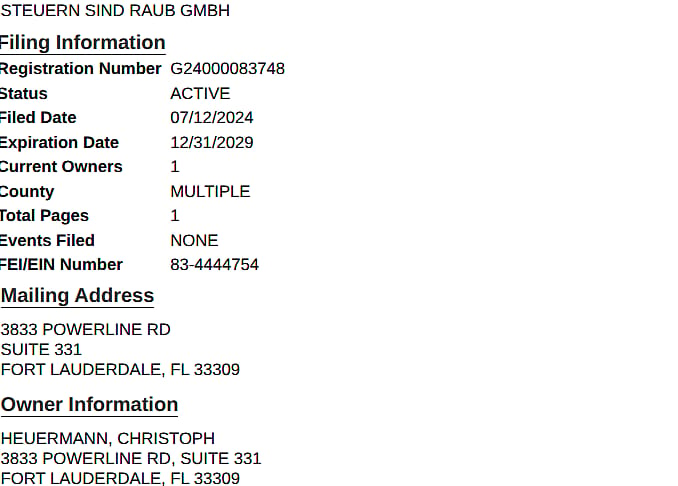
2. Die Eintragung des DBA (Doing Business As): Im US-Gesellschaftsrecht ist es völlig legal und alltäglich, dass eine Firma unter einem fiktiven Handelsnamen (Trade Name) agiert. Du meldest für deine LLC ganz offiziell ein DBA an und wählst exakt den Namen, unter dem Du im deutschen IHK-Register stehst! (z. B. „Max Müller Finanzmakler“). Auch die Simulation einer Gmbh, UG (haftungsbeschränkt) oder jeder anderen deutschen Rechtsform ist natürlich möglich. Gerne unterstützt unser Team dabei diese Registrierung vorzunehmen. So gibt es zum Beispiel die Steuern Sind Raub Gmbh eingetragen auf unsere tatsächliche Florida LLC. Schau Dir den Handelsregistereintrag an um ein Gefühl dafür zu bekommen!


3. Das Fintech-Banking: Du eröffnest ein Geschäftskonto remote (z.B. sogar mit deutscher IBAN bei Airwallex.com). Das Konto läuft rechtlich auf die LLC, führt nach außen als offiziellen Kontonamen (Account Holder Name auf dem Überweisungsträger) jedoch das eingetragene DBA: Max Müller Finanzmakler (oder eben Steuern sind Raub Gmbh). Wenn es nicht unbedingt eine deutsche IBAN sein muss (SEPA-Diskrimierung ja mittlerweile verboten) hast Du noch zahlreiche andere Möglichkeiten.


4. Die Pool-Täuschung (100% Legal): Du meldest dem Maklerpool eine Kontenänderung. Die Buchhaltungssoftware des Pools prüft per API den Empfängernamen der IBAN. Sie sieht „Max Müller Finanzmakler“. Der Name stimmt mit dem IHK-Register zu 100 % überein. Die Überweisung  geht ohne manuelle Compliance-Prüfung durch! Natürlich musst Du die Thematik der Liebhaberei in deinem Gewerbe dann über andere Einkünfte lösen – ein Split wird vermutlich schwierig. Bei bilanzpflichtigen Gmbhs ist diese Lösung auch denkbar – ein genauer Blick in eine öffentliche Bilanz könnte den Trick aber schneller offenbaren als es einem lieb ist. Deswegen ist er eher Einzelunternehmern zu empfehlen.


5. Die interne Dokumentation: Für deine eigenen Bücher fertigst Du einen internen Zessionsvertrag (Abtretung) an, der regelt, dass der Einzelunternehmer Max Müller Forderungen an die US LLC abtritt. Das Geld landet auf der DE-IBAN, fließt durch die transparente LLC und landet zu 0 % Steuern bei Dir. Beachte dennoch das Thema Funktionsverlagerung für Altbestände.


6. Die Risiken (Die reale Konsequenz der „legalen Täuschung“): Machen wir uns an dieser Stelle nichts vor: Du spielst hier bewusst mit den starren Compliance-Vorgaben der Maklerpools. Aber – und das ist juristisch extrem wichtig zu verstehen – aus dieser „legalen Täuschung“ ergibt sich kein Straftatbestand im Sinne des Strafgesetzbuches (StGB). Du begehst keinen Betrug und keine Steuerhinterziehung. Das Geld steht Dir aus deiner Vermittlungsleistung rechtmäßig zu, und Du versteuerst es in deinem Ausland-Setup (bzw. den Alibi-Gewinn ordnungsgemäß in Deutschland) völlig legal. Du umgehst hierbei lediglich die internen Allgemeinen Geschäftsbedingungen (AGB) und die bürokratischen KYC-Richtlinien eines privaten Großhändlers (des Pools).
Im unwahrscheinlichen Fall einer Aufdeckung (z. B. durch einen übereifrigen Compliance-Mitarbeiter beim Pool, der entsprechende Kontenauszüge des gewerblichen Geschäftskontos anfordert) drohen Dir keine Handschellen. Was aber drohen kann, ist der wirtschaftliche Reputationsverlust: Der Pool könnte deinen Vertrag wegen AGB-Verstoß fristlos kündigen, Zahlungen vorübergehend einfrieren und dein Ruf in der engstirnigen deutschen Assekuranz-Blase wäre vielleicht ruiniert.


Aus purer German Angst vor diesem Reputationsrisiko greifen bisher nur wenige Makler tatsächlich zu dieser hochwirksamen Lösung. Sie bleiben lieber im steuerlichen Hamsterrad und machen sich ihr geschäftliches Leben massiv schwerer und unprofitabler, als es eigentlich sein müsste. Wir bei Staatenlos werten das nicht. Unser Ziel ist es, dich absolut neutral, unzensiert und jenseits des Mainstreams über die tatsächlichen Grenzen und Möglichkeiten des Systems aufzuklären. Du selbst entscheidest am Ende als freier Unternehmer, was richtig für dich ist und wie viel Risiko Du für deine absolute Freiheit und 0 % Steuern bereit bist zu tragen.


Die unsichtbaren Steuer-Fallen (Die Catch-22 von § 2 AStG und die Funktionsverlagerung)

Wenn Du das Modell aus Kapitel 2 anwendest – also deine IHK-Zulassung als Einzelunternehmer behältst und beispielsweise 85 % deiner Courtagen an eine Offshore-LLC abtrittst –, musst Du zwingend einen gewissen „Alibi-Gewinn“ in deinem deutschen Gewerbe belassen. Das ist zwingend nötig, um die Liebhaberei (§ 15 EStG) abzuwehren und die Löschung des Gewerbes durch das Gewerbeamt zu verhindern.
Doch genau dieser operative Alibi-Gewinn öffnet die Tür für zwei der gefährlichsten und komplexesten Abwehrgesetze des deutschen Fiskus.


1. Die hier tatsächlich relevante Erweitert beschränkten Steuerpflicht (§ 2 AStG)

Verlegst Du als deutscher Staatsbürger deinen Wohnsitz in ein klassisches Niedrigsteuerland (z. B. Dubai, Panama, Paraguay), wendet das deutsche Finanzamt potentiell § 2 Außensteuergesetz (AStG) an: Die Erweitert beschränkte Steuerpflicht. Wir haben viel darüber geschrieben und für den typischen Auswanderer ist es weniger ein Problem als man es mit der ganzen Angstmache annehmen könnte. Für Versicherungsmakler ergeben sich aber tatsächliche handfeste Konsequenzen.


Diese Norm besagt: Wer in ein Steuerparadies zieht, aber weiterhin wesentliche wirtschaftliche Interessen in Deutschland hat, wird für die nächsten 10 Jahre nach seinem Wegzug massiv abgestraft. Deutschland besteuert dann nicht nur die regulären gewerblichen Einkünfte, sondern alle Einkünfte, die nicht rein ausländisch sind (z. B. Zinsen, bestimmte Dividenden, Kapitalerträge deutscher Aktien). Zudem wird oft der Progressionsvorbehalt auf dein Welteinkommen angewendet, sprich Du zahlst den Spitzensteuersatz auf die verbliebenen Gewinne deiner Makler-Tätigkeit im deutschen Gewerbe. Deine LLC kann richtig strukturiert allerdings nicht besteuert werden!
Wann hast Du ein „wesentliches wirtschaftliches Interesse“?
Die Definition in § 2 Abs. 3 Nr. 1 AStG ist glasklar: Ein wesentliches Interesse liegt bereits dann vor, wenn Du Inhaber eines gewerblichen Unternehmens (deines deutschen Maklergewerbes) bist. Du musst dann nur noch die Freigrenze reißen um 10 Jahre zusätzlich deutsche Steuerbürokratie abzubekommen!


Die Zwickmühle der 16.500-Euro-Freigrenze (§ 2 Abs. 5 AStG):
Das Gesetz bietet einen scheinbaren Ausweg: Die erweiterte beschränkte Steuerpflicht greift nicht, wenn die hiernach beschränkt steuerpflichtigen Einkünfte die Freigrenze von 16.500 € pro Jahr nicht überschreiten.
Das Wort „hiernach“ bedeutet: Alle Einkünfte, die unter § 2 AStG fallen. Da § 2 AStG als Bemessungsgrundlage alle nicht-ausländischen Einkünfte definiert, schließt das deine regulären Gewerbegewinne (§ 49 EStG) zwingend und in voller Höhe mit ein! (Allerdings nicht dein Welteinkommen, das als ausländisch definiert ist: selbst Courtagen deutscher Versicherer/Pools gelten als ausländisch sofern sie über einen ständigen Vertreter im Ausland abgewickelt werden)


Der mathematische Drahtseilakt;
Dein „Alibi-Gewinn“, den Du dringend brauchst, um die Liebhaberei abzuwehren, frisst deine 16.500-Euro-Freigrenze sofort auf.
  • Brauchst Du beispielsweise 12.000 € deutschen Gewinn, damit das Gewerbeamt deinen Vermittlerbetrieb als profitabel anerkennt, hast Du nur noch 4.500 € Luft für alle anderen definierten inländische Einkünfte.


  • Das eigentliche Drama beginnt bei der Skalierung: Bist Du ein Top-Makler mit 1 Million Euro Bestandscourtage, lacht dich der Betriebsprüfer bei 12.000 € „Alibi-Gewinn“ aus. Das entspräche einer lächerlichen Marge von 1,2 %. Die Betriebsprüfung würde zwingend Liebhaberei oder verdeckte Gewinnverschiebung feststellen und dein Gewerbe abräumen. Musst Du aber 30.000 € oder 50.000 € deutschen Gewinn ausweisen, um im Fremdvergleich realistisch zu bleiben, reißt Du sofort und unausweichlich die 16.500-Euro-Grenze des § 2 AStG!


Erkenntnis: Das Einzelunternehmer-Modell mit Abtretung an eine LLC ist eine mathematische Sackgasse für Makler mit hohen Umsätzen. Du musst die Rechtsfolgen der erweitert beschränkten Steuerpflicht bis zu 10 Jahre schlucken oder in ein Nicht-Niedrigsteuerland auswandern. Oder Du musst zwingend in juristische Personen (GmbH/eG) wechseln (mit Ausschüttung/Gehalt unter Freigrenze) oder das deutsche System gleich über Liechtenstein komplett verlassen. Dennoch: eine ordentlich aufgesetzte US-LLC-Kapitalgesellschaft kann nicht per se vom deutschen Finanzamt besteuert werden – auch nicht für Courtagen von deutschen Makler-Pools.


2. Die Funktionsverlagerung (§ 1 Abs. 3b AStG)

Solltest Du dieses Problem gelöst haben, wartet bereits die nächste Herausforderung des Außensteuergesetzes: Die Funktionsverlagerung.


Wenn ein Makler plötzlich 85 % seiner Courtagen an eine neu gegründete Briefkasten-LLC in Wyoming überweist, wendet der Betriebsprüfer § 1 Abs. 3b AStG an. Das Gesetz besagt: Wird eine betriebliche Funktion (inklusive Chancen und Risiken) ins Ausland verlagert, muss das Gewinnpotenzial dieser Funktion für die nächsten 10 Jahre kapitalisiert und sofort in Deutschland versteuert werden (das sogenannte „Transferpaket“).
Das Finanzamt konstruiert den Fall simpel: „Bisher haben Sie den Bestand hier in Deutschland betreut. Jetzt fließt das Geld dafür in die USA. Sie haben die Kernfunktion verlagert.“ Die sofort fällige Steuerlast auf fiktive 10-Jahres-Gewinne bedeutet für 99 % der Makler die sofortige Insolvenz.
Das Routine-Dienstleister-SLA
Um die Funktionsverlagerung juristisch unangreifbar abzuwehren, nutzt Du die strikte Auslegung der Verwaltungsgrundsätze Funktionsverlagerung (VWG FVerl). Eine Funktionsverlagerung liegt ausdrücklich nicht vor, wenn lediglich Routine-Dienstleistungen outgesourct werden (Auftragsfertigung).


  • Die Risiko-Sphäre bleibt in DE: Deine deutsche Einheit behält die § 34d-Zulassung, bleibt zivilrechtlicher Inhaber der Pool-Verträge und – das ist der wichtigste Hebel zur Abwehr – trägt weiterhin die volle Stornohaftung. Nach deutscher Steuerlogik liegt die Kernfunktion dort, wo das primäre unternehmerische Risiko getragen wird.


  • Der Dienstleistungsvertrag (SLA): Deine Offshore-LLC tritt vertraglich als rein weisungsgebundene „verlängerte Werkbank“ auf. Auf den Rechnungen darf niemals das Wort „Bestandsprovision“ oder „Bestandsübernahme“ auftauchen! Die LLC stellt ausschließlich Rechnungen für Performance-Marketing, IT-Wartung, CRM-Hosting und kaufmännische Vorbereitungsdienste.


  • Die Pricing-Struktur (Fremdvergleich): Du rechnest keine pauschalen 85 % vom Umsatz ab. Deine LLC nutzt das Cost-Plus-Verfahren (Kosten plus fremdüblicher Gewinnaufschlag) oder arbeitet mit harten, branchenüblichen Stückpreisen (z. B. 250 € pro qualifiziertem Lead). Da die echten Akquisitions- und Lead-Kosten im Finanzvertrieb unfassbar hoch sind, drückst Du den deutschen Gewinn völlig legal und fremdvergleichskonform nach unten, ohne dass das Finanzamt eine Funktionsverlagerung konstruieren kann.


Wegzugsbesteuerung (Der Krieg um die GmbH und KG)

Aus den voraus gegangenen Kapiteln ergibt sich dass bis auf geringfügige Einkünfte eine Einzelunternehmens-Struktur nicht unbedingt zielführend ist da sie einen unweigerlich erweitert beschränkt steuerpflichtig macht. Bei einer Gmbh hat man dieses Problem auch – wenn man sich über der Freigrenze ein Gehalt zahlt oder Dividenden ausschüttet. Zusätzlich gibt es aber ein weiteres Problem, das durch die reine Funktionsverlagerung noch nicht aus der Welt geschafft wurde:
Makler, die ihre Bestände über Jahre in einer Kapitalgesellschaft (GmbH) gebündelt haben, stehen bei der Auswanderung nämlich noch vor der ultimativen Enteignung: Der Wegzugsbesteuerung nach § 6 AStG
.


Verlegst Du deinen Wohnsitz ins Non-EU-Ausland (z. B. Dubai, Thailand oder Paraguay), fingiert das Finanzamt einen fiktiven Verkauf deiner GmbH-Anteile zum aktuellen Marktwert. Maklerbestände werden extrem hoch bewertet (oft mit dem 2- bis 3-Fachen der Jahrescourtage). Du schuldest dem Finanzamt plötzlich hunderttausende Euro an Steuern, obwohl Dir kein Cent Liquidität zugeflossen ist.
Um diesem Schicksal zu entgehen, florieren diverse Lösungen, die wir bereits ausführlich beschrieben haben. Wir zerlegen hier die drei populärsten Varianten und zeigen, warum zwei davon brandgefährlich sind und nur eine die beste Lösung darstellt.


1. Das Pyrrhussieg-Modell: Die GmbH & Co. KG

Da § 6 AStG explizit nur für Kapitalgesellschaften (GmbH, AG) gilt, rät fast jeder Steuerberater dazu, die GmbH formwechselnd in eine Personengesellschaft (GmbH & Co. KG) umzuwandeln und danach ins Non-EU-Ausland zu ziehen.
  • Rechtsfolge: Du umgehst die Wegzugsbesteuerung tatsächlich. Da Du Anteile an einer Personengesellschaft hältst, läuft § 6 AStG bei der Auswanderung ins Leere. Zudem gibt es für diesen Formwechsel (von Kapital- in Personengesellschaft) keine 7-Jahres-Sperrfrist nach § 22 UmwStG.


  • Die schmerzhafte Realität: Du erkaufst Dir diesen Wegfall der Wegzugsteuer mit einem lebenslangen Steuergefängnis. Eine GmbH & Co. KG begründet in Deutschland zwingend eine gewerbliche Betriebsstätte (§ 12 AO). Als ausgewanderter Mitunternehmer bist Du mit den laufenden Gewinnen der KG in Deutschland weiterhin beschränkt steuerpflichtig (§ 49 EStG).Und damit bei Erreichen der Freigrenze praktisch sofort auch erweitert beschränkt einkommenssteuerpflichtig. Die deutsche Gewerbe- und Einkommensteuer (ohne Grundfreibetrag und vermulich zum Spitzensatz) frisst deine Courtagen weiterhin auf. Versuchst Du später, die Bestände aus der KG ins Ausland zu übertragen, schlägt die beschriebene Funktionsverlagerung/Entstrickungsbesteuerung (§ 4 Abs. 1 Satz 3 EStG) gnadenlos zu. Ein absoluter Pyrrhussieg und höchstens sinnvoll wenn Du dich damit abgefunden hast, das bei deinem Bestand wenig zu machen ist.


2. Die 7-Jahres-Falle: Der Formwechsel in die eG

Von Genossenschaften hat hingegen fast niemand Ahnung. Umso wichtiger ist es aber diese Thematik richtig zu verstehen, da eine eG als Kapitalgesellschaft die klassischen Probleme einer Gmbh und Co KG vermeidet. Wenn die operative Makler-GmbH  per Formwechsel nach dem Umwandlungsgesetz in eine eingetragene Genossenschaft (eG) gewandelt wird, ist die Wegzugsbesteuerung bei der richtigen Strukturierung passé – mit einem großer Aber:
  • Der Haken (§ 22 UmwStG): Ein solcher Formwechsel von einer Kapitalgesellschaft in eine Genossenschaft löst eine gesetzliche 7-Jahres-Sperrfrist aus. Verlegst Du nach dem Formwechsel deinen Wohnsitz innerhalb dieser 7 Jahre in ein Non-EU-Land (wodurch das deutsche Besteuerungsrecht an deinen Anteilen ausgeschlossen wird), wertet das Finanzamt dies als Sperrfristverletzung.


  • Die Konsequenz: Der steuerneutrale Formwechsel wird rückwirkend storniert. Das Finanzamt besteuert den Einbringungsgewinn voll durch. Dieses Modell bindet dich faktisch für 7 Jahre an einen Wohnsitz innerhalb der EU/EWR. Das kann in Einzelfällen durchaus Sinn machen, muss aber unbedingt bei der Strukturierung berücksichtigt werden.


  • Versicherungsmaklergenossenschaft: Zusätzlich muss die die Genossenschaft die Gewerbeerlaubnis nach 34d erteilt bekommen. Da die Genossenschaft keinerlei Beschränkungen ihrer Tätigkeiten hat, ist das grundsätzlich denkbar. Dieses Modell ist aber in Deutschland längst nicht gängig und wird für einiges an Stirnrunzeln oder unnötigen Fragen sorgen. Alle bestehenden Verträge, Konten, etc müssen zudem umgeschrieben werden.


3. Wie wir es machen: Der qualifizierte Anteilstausch (§ 21 UmwStG)

Die bewährteste, bei uns lange erprobte Strategie für GmbHs aller Art bietet die maximale Flexibilität, ohne dich an die EU zu binden: Die eG als reine Holding-Struktur durch einen qualifizierten Anteilstausch.


1. Strukturaufbau: Du gründest in Deutschland eine neue, saubere Familien-Genossenschaft(eG) mit 2 weiteren Vertrauenspersonen (Ehepartner plus bestehende Firma reicht zum Beispiel). Diese fungiert als reine Holding und hat bis auf das nötige Minimum kein eigenes operatives Geschäft. Lass dich dazu gerne kostenlos von unseren Genossenschaftsexperten beraten – und starte frühzeitig: es ist immer noch eine deutsche Rechtsform und eine Umsetzung unter einem halben Jahr ist unrealistisch!


2. Der Anteilstausch (§ 21 UmwStG): Du bringst 100 % deiner Anteile an der operativen Makler-GmbH in diese eG ein. Im Gegenzug erhältst Du Genossenschaftsanteile an der eG. Da die eG durch diesen Vorgang die absolute Mehrheit an der GmbH erlangt, kann dieser Tausch vollkommen steuerneutral zum Buchwert durchgeführt werden. Die stillen Reserven werden nicht aufgedeckt. Einzige Voraussetzung: Du brauchst Stimmrechts-Mehrheit.


3. Die Aushebelung der Wegzugsteuer: Deine operative Makler-GmbH bleibt unangetastet! Sie behält die IHK-Zulassung, die Bankkonten, die Pool-Verträge und das operative Geschäft. Es ändert sich lediglich der Gesellschafter: Die GmbH gehört nun der eG. Du packst sofort nach Handelsregistereintrag deine Koffer, meldest dich ab und ziehst wo auch immer hin (auch außerhalb der EU oder als Perpetual Traveler). Die Wegzugsbesteuerung nach § 6 AStG greift nun ins Leere! Warum? Weil Du keine GmbH-Anteile mehr besitzt, sondern nur noch eG-Anteile. Da in einem eG-Anteil (Nominalwert) gesetzlich keine stillen Reserven anwachsen, beträgt der fiktive Veräußerungsgewinn bei deinem Wegzug exakt 0,00 € wie in zahlreichen Fällen belegt.
Selbst wenn diese Nenn- oder Nominalwertbarriere eines Tages gekippt werden sollte (wahrscheinlich): alle unsere Genossenschaften sind standardmäßig so strukturiert, dass man weniger als 1% der Anteile besitzt und damit automatisch aus der Wegzugsbesteuerung fällt. Dass das ganze ohne Verlust von Kontrolle und Ausschüttungsmöglichkeiten möglich ist, hat noch fast kein deutscher Steuerberater tatsächlich verstanden. Ihre Kritik ist häufig nicht ganz falsch. Aber sie setzt an Stellen an, die in jahrelanger Praxis schon längst identifiziert und gelöst wurden.


4. Der operative Cashflow: Die operative GmbH schüttet Gewinne an die eG im Schachtelprivileg fast steuerfrei aus, da durch die Mitgliederförderung und laxere Verbandsprüfungen statt Betriebsprüfungen dort mehr Möglichkeiten bestehen. Deine LLC stellt etwa der deutschen eG Rechnungen für Lead-Generierung und Marketing aus. Die Liquidität fließt als Betriebsausgabe sauber aus Deutschland ab. Zusätzlich finanziert Dir die eG den Firmenwagen ohne 1%-Regelung und lässt Dir viele weitere Vorteile der Mitgliederförderung zukommen. Man kann hier nicht übertreiben – aber doch ein nettes Zusatz-Gehalt absetzen ohne es je auszahlen zu müssen.
Durch den qualifizierten Anteilstausch rettest Du deine GmbH vor der deutschen Enteignung, hältst die IHK aus der Schusslinie und sicherst Dir die sofortige, weltweite Niederlassungsfreiheit ohne lästige EU-Sperrfristen.


Die EU-Passporting Illusion (Der Friedhof der Makler)

Wer den Kampf mit Alibi-Gewinnen, § 2 AStG-Grenzen, Betriebsstätten und der Abwehr von Funktionsverlagerungen endgültig satt hat, sucht nach dem finalen Cut: Dem Passporting über die Insurance Distribution Directive (IDD).
Die theoretische Idee: Du gibst die deutsche IHK-Zulassung und das deutsche Gewerbe komplett auf. Du holst Dir eine Maklerlizenz in einem günstigen EU-Ausland und vermittelst dank der EU-Dienstleistungsfreiheit zu 100 % legal nach Deutschland zurück. Keine deutschen Steuern mehr, keine deutsche BaFin, kein deutsches Gewerbeamt.
Die ungeschönte Realität: Das EU-Passporting in vermeintlichen Billig-Oasen ist für 95 % der mittelständischen Makler ein administrativer, regulatorischer und ruinöser Albtraum. Die Aufsichtsbehörden in Europa haben aus den Briefkasten-Skandalen der Vergangenheit gelernt und blockieren rein steuergetriebene Offshore-Setups rigoros ab. Fast immer sind substantielle Inlands-Kunden die tatsächliche Voraussetzung noch eine Lizenz zu bekommen.


  • Zypern: Zypern lockt mit dem Non-Dom-Status (15 % Körperschaftsteuer, 0 % auf Dividenden). Doch die zypriotische Versicherungsaufsicht (ICCS) ist eine Festung. Ein Briefkasten bei einer Kanzlei in Nikosia reicht nicht im Ansatz. Die ICCS verlangt massive, echte lokale Substanz: Ein physisch besetztes Büro, lokal angestelltes Compliance-Personal und Geschäftsführer, die einen strengen Fit & Proper-Test durchlaufen. Die obligatorischen Sachkundeprüfungen finden auf Griechisch oder in einem hochkomplexen juristischen Englisch statt. Werden Unterlagen nicht makellos vorbereitet, wird die Lizenz verweigert. Setup-Kosten liegen bei 30.000 € bis 50.000 €, die Wartezeit beträgt oft weit über ein Jahr. Ohne echtes operatives Geschäft in Zypern bist Du chancenlos.


  • Estland & Litauen: Das Baltikum verkauft sich gerne als digitales FinTech-Paradies. Litauen hat Revolut groß gemacht, Estland lockt mit der E-Residency. Doch nach den gigantischen Geldwäsche-Skandalen (Danske Bank, Wirecard-Ausläufer) haben die Finantsinspektsioon in Estland und die Bank of Lithuania (BoL) die Zügel radikal angezogen. Wer heute als Deutscher eine Versicherungsmakler-Lizenz in Vilnius oder Tallinn beantragt, muss glasklar beweisen, warum das Business aus dem Baltikum gesteuert wird, wenn 100 % der Kunden und Umsätze in Deutschland liegen. Ohne massives lokales Personal, physische Vor-Ort-Präsenz und ständige AML-Audits (Anti-Money Laundering) wird die Lizenz gar nicht erst erteilt oder extrem schnell wieder entzogen.


  • Bulgarien & Rumänien: Auf dem Papier unschlagbar. Bulgarien bietet wie Rumänien eine 10 % Flat-Tax. Die Realität? Die bulgarische FSC (Financial Supervision Commission) und die rumänische ASF arbeiten extrem langsam, teils intransparent und ausschließlich in Landessprache (in Bulgarien zudem auf Kyrillisch). Ohne teure, lokale Mittelsmänner bist Du aufgeschmissen. Lokale Kunden wirst Du schon allein wegen dem geringeren Wohlstandsniveau kaum sinnvoll aufbauen wollen.


  • Malta & Irland: Beide Länder verfügen über hochprofessionelle, englischsprachige Regulatoren. Sie sind jedoch ausschließlich auf multinationale InsurTech-Konzerne, Großmakler und Assekuradeure ausgerichtet. Die extrem strengen Compliance-Vorgaben, die absurden Eigenkapitalanforderungen und die obligatorischen Audits durch Big-4-Kanzleien (PwC, KPMG) fressen oft 50.000 € bis 100.000 € pro Jahr an reinen Erhaltungskosten. Für einen Einzelmakler oder eine kleine GmbH ist dieses Setup kaum attraktiv – und ohne Gang auf die inländischen Märkte auch wenig aussichtsreich.


  • Luxemburg: Oft von Auswanderern wegen der geografischen Nähe zu Deutschland und der Stabilität ins Spiel gebracht. Doch die Aufsichtsbehörde Commissariat aux Assurances (CAA) lacht über den mittelständischen Versicherungsmakler. Das ist der Spielplatz für gigantische Lebensversicherer (Foyer, Baloise) und internationale Vermögensverwalter. Wenn dann muss man auch substantiell den lokalen Markt bedienen wollen.


  • Tschechien & Slowakei: Geografisch und steuerlich pragmatischer als der Rest, scheitern für den deutschen Makler aber in 99 % der Fälle an der obligatorischen Sachkundeprüfung bei der jeweiligen Nationalbank. Diese juristisch komplexen Fachprüfungen müssen zwingend in der Landessprache abgelegt werden. Der Versuch, sich mit teuren Anwälten zertifizierte Simultanübersetzer in den Prüfungsraum einzuklagen, sprengt jeden Kosten-Nutzen-Rahmen.


Das Fazit zum EU-Passporting: Das Märchen der schnellen EU-Lizenz wird Dir meist von Kanzleien verkauft, die an der Gründung verdienen und nach 12 Monaten verschwinden, wenn der lokale Regulator Dir mangels Substanz den Stecker zieht. Wer als DACH-Makler sein Setup sauber strukturieren will, muss das System auf einem völlig anderen Level spielen.


Der einzig wahre Königsweg – Der System-Exit nach Liechtenstein

Die Setups mit Virtual Office, eG-Holdings und LLC-Abtretungen sind brillante steuerliche Werkzeuge, solange Du das deutsche Gewerbe für deine Bestände zwingend aufrechterhalten musst.
Der grundsätzliche Tenor für jeden freiheitsliebenden Makler muss jedoch lauten: Ganz aus dem deutschen System raus. Keine deutschen Steuererklärungen mehr, keine Diskussionen mit dem Betriebsprüfer über Verrechnungspreise, keine IHK-Zwangsbeiträge und keine Panik vor dem Überschreiten der 16.500-Euro-Grenze des § 2 AStG.


Der absolute Königsweg für skalierende, finanzstarke DACH-Makler, die ihr Setup zu 100 % rechtssicher aufstellen wollen, führt in das Fürstentum Liechtenstein. Liechtenstein gehört zum Europäischen Wirtschaftsraum (EWR) und profitiert dadurch in vollem Umfang von der IDD-Dienstleistungsfreiheit (Passporting nach Deutschland).
(Wichtiger Hinweis: Die Schweiz gehört NICHT zum EWR. Aus der Schweiz gibt es kein Makler-Passporting in die EU!)
Warum Liechtenstein dieideale Lösung für DACH-Makler sein kann:


1. Die Sprache und regulatorische Pragmatik: Die Amtssprache ist Deutsch. Die Finanzmarktaufsicht (FMA Liechtenstein) gilt als äußerst professionell, pragmatisch und zugänglich. Dein hart erarbeiteter deutscher IHK-Sachkundenachweis (§ 34d) wird für die liechtensteinische Zulassung in der Regel anstandslos anerkannt. Du musst dich durch keine fremdsprachigen Prüfungsbögen quälen.


2. Das legitime Treuhand-Modell: Die FMA verlangt wie alle Aufsichten echte „Substanz“ vor Ort (vgl. Artikel 10/12 Kriterien der Aufsicht). Liechtenstein ist jedoch das globale Zentrum des hochregulierten Treuhandwesens. Du gründest eine liechtensteinische AG oder GmbH. Ein lokaler, hochqualifizierter Treuhänder (der selbst streng von der FMA überwacht wird) stellt den Verwaltungsrat (Director) und den rechtskonformen Firmensitz. Da der Verwaltungsrat physisch vor Ort ansässig und fachlich extrem qualifiziert ist, ist die gesetzliche Substanzanforderung für den Regulator zu 100 % rechtssicher erfüllt! Du selbst agierst im Hintergrund völlig legal als wirtschaftlich Berechtigter (UBO) aus dem steuerfreien Ausland (z. B. Dubai oder Panama).


3. Die Steuern: Liechtenstein bietet Unternehmen eine hochattraktive Flat-Tax von 12,5 % Ertragssteuer. Es gibt keine deutsche Gewerbesteuer, keine Diskussionen über Liebhaberei oder fiktive Betriebsstätten. Ausschüttungen an ausländische Gesellschafter lassen sich hervorragend strukturieren und in internationale Setups integrieren. Die Quellensteuer ist exakt Null und Steueroasen werden nicht abgestraft. Das Doppelbesteuerungsabkommen mit Deutschland ist hervorragend und lässt nichts anbrennen wenn man zum Beispiel weiterhin erweitert beschränkt einkommenssteuerpflichtig ist.


4. Die Reputation: Eine Maklergesellschaft mit Sitz in Vaduz strahlt bei deutschen Maklerpools, Versicherern und High-Net-Worth-Kunden höchste Seriosität und Diskretion aus. Die großen Maklerpools arbeiten problemlos mit Liechtenstein zusammen. Eine zypriotische Limited auf der Courtage-Abrechnung löst hingegen sofort roten Alarm in den Compliance-Abteilungen aus.


Der Preis der totalen Freiheit:
Qualität und Rechtssicherheit sind nicht umsonst. Die Gründung der Gesellschaft, die Einzahlung des notwendigen Stammkapitals (oft 50.000 CHF bei der AG, 30.000 CHF bei der GmbH), die Bestellung des qualifizierten Treuhänders und die FMA-Zulassung kosten im ersten Jahr schnell 15.000 bis 25.000 CHF, zuzüglich jährlicher Erhaltungskosten im fünfstelligen Bereich. Staatenlos.ch arbeitet mit liechtensteinischen Treuhändern mit attraktiven Festpreismodellen zusammen – sprich uns einfach an!


Doch für einen Versicherungsmakler mit Beständen im Millionenbereich ist Liechtenstein der ultimative, saubere und unangreifbare Schnitt. Du tauschst den zermürbenden, permanenten Abwehrkampf gegen die deutsche Finanzverwaltung gegen ein elitäres Setup in einem der stabilsten und professionellsten Finanzzentren der Welt. Während es für den typischen Online-Unternehmer bessere Lösungen gibt, so bietet Liechtenstein für eine Vielzahl regulierter Zulassungsberufe den elegantesten Ausweg mit fairer Besteuerung gepaart mit unkomplizierten Zulassungen und effizienter Bürokratie. Auch das Banking sucht in Europa natürlich seinesgleichen.


Der „Rent-a-License“ Mythos und das Geheimnis der Binnenmärkte

Ein scheinbar genialer Gedanke vieler Auswanderer lautet: „Wenn die Neugründung einer eigenen Gesellschaft in Luxemburg oder Zypern zu teuer und regulatorisch zu komplex ist, suche ich mir einfach einen kleinen, lokalen Makler, der die Lizenz dort bereits hat. Ich docke mich als Sub-Vermittler (Tied Agent) an ihn an, er macht das offizielle IDD-Passporting nach Deutschland, und wir teilen uns die Courtage.“
Dieses License-Renting-Modell (auch Fronting oder Huckepack-Modell genannt) klingt auf dem Papier nach dem perfekten Shortcut. In der harten Realität der europäischen Finanzregulierung ist es jedoch ein toxisches Konstrukt, das fast immer in einem geschäftlichen Fiasko endet.
Das Modell scheitert in der Praxis an drei massiven Hürden:


1. Die Margen-Vernichtung und der Kontrollverlust
Der kleine Makler in Luxemburg ist nicht naiv. Er hat eine persönliche Zulassung und haftet mit seiner Lizenz für jeden Vertrag, der über ihn eingereicht wird. Wenn Du über seine Zulassung Millionenbestände und massives Neugeschäft in Deutschland abwickelst, trägt er das volle rechtliche Risiko für deine Beratung. Dafür verlangt er einen massiven Cut. Die Regel in solchen Umbrella-Strukturen sind 20 % bis 40 % Abzug von deiner Courtage. Hinzu kommt der Kontrollverlust: Der deutsche Maklerpool schließt den Vertrag zwingend mit dem Lizenzinhaber (dem Luxemburger) und überweist 100 % deiner Courtagen auf dessen Konto. Du hast die Kontrolle über deinen eigenen Cashflow an einen Fremden abgegeben. Geht dieser kleine Makler in die Insolvenz, sind deine Bestände und deine Liquidität im Ausland gefangen.


2. Die Binnenmarkt-Falle (Warum Zypern, Estland und Co. lokales Geschäft fordern)
Selbst wenn Du einen Strohmann-Makler findest, der das Spiel für 10 % Marge mitmacht, schlägt spätestens nach ein bis zwei Jahren die Aufsichtsbehörde zu. Und hier offenbart sich der wahre Mechanismus der europäischen Finanzregulierung.
Wenn Du in Zypern (1,2 Millionen Einwohner) oder Luxemburg (650.000 Einwohner) eine Maklerlizenz hast, geht der dortige Regulator logischerweise davon aus, dass Du als kleiner Makler primär das Inland bedienst. Der luxemburgische Bäcker und der zypriotische Gastronom brauchen schließlich auch Versicherungen.
Wenn nun die AML-Algorithmen (Anti-Geldwäsche) der Zentralbanken registrieren, dass dieser kleine lokale Makler plötzlich 500.000 € Courtage via IDD-Passporting ausschließlich aus Deutschland generiert – gesteuert von einem Deutschen, der in Dubai sitzt –, schrillen alle Alarmglocken. Die Aufsichtsbehörde führt ein Audit durch und wertet das fehlende lokale Inlandsgeschäft als Beweis für ein illegales Strohmanngeschäft (Fronting). Der Regulator fordert wirtschaftliche Substanz. Du musst in diesen Ländern faktisch das Inland bedienen und lokale Kunden haben, um deine steuerliche und regulatorische Existenzberechtigung zu rechtfertigen. Kannst Du das nicht, wird die Lizenz wegen Umgehungsgeschäften entzogen. Deine Bestände frieren über Nacht ein.


3. Der „Missing Link“: Warum Liechtenstein stattdessen funktioniert
Viele Makler fragen sich an dieser Stelle zu Recht: „Warum macht Liechtenstein das dann nicht? Warum lässt mich die dortige Finanzmarktaufsicht (FMA) 100 % meines Geschäfts in Deutschland abwickeln?“ Die Antwort liegt in der demografischen und wirtschaftlichen DNA des Fürstentums. Liechtenstein hat rund 40.000 Einwohner. Es gibt hier schlichtweg keinen nennenswerten „Binnenmarkt“, der eine gigantische, globale Makler- und Bankenindustrie ernähren könnte.
Liechtenstein ist keine klassische Volkswirtschaft, sondern ein global agierender, hochspezialisierter Finanzplatz. Der Export von Finanzdienstleistungen ist das staatliche Geschäftsmodell. Wenn Du in Vaduz eine Maklergesellschaft gründest, erwartet der Regulator von der ersten Sekunde an, dass 99 % bis 100 % deiner Kunden im Ausland (DACH-Raum) sitzen. Ein reines Cross-Border-Geschäft ist hier kein verdächtiger Compliance-Verstoß, sondern der regulatorische Standard.
Während die restliche EU wirtschaftliche Substanz (Kunden im Inland) fordert, verlangt Liechtenstein ausschließlich strukturelle Substanz. Solange Du einen hochqualifizierten, FMA-regulierten Treuhänder als Verwaltungsrat in Vaduz einsetzt, der das Büro unterhält und die Geldwäsche-Richtlinien überwacht, bist Du rechtssicher aufgestellt. Woher deine Courtagen kommen, ist der Behörde völlig egal, solange das Geschäft sauber abläuft.


Fazit: Der Versuch, sich bei kleinen EU-Maklern über Hintertüren einzumieten, endet fast immer im Verlust der eigenen Bestände. Wer als finanzstarker DACH-Makler das System sauber und revisionssicher verlassen will, führt an einem eigenen Setup (wie dem Anteilstausch in die eG oder der liechtensteinischen Treuhandlösung) keinen Weg vorbei.


Fazit: Durchschaue die Matrix

Der klügste, profitabelste und schnellste Weg für deutsche Vermittler ist in den seltensten Fällen die blinde Flucht. Es ist die strategische Demontage und Nutzung des Systems zu deinen eigenen Bedingungen.

Lass dich nicht von IHK-Drohungen, Compliance-Hürden der Pools oder dem Schreckgespenst der Wegzugsbesteuerung verunsichern. Wer die Mechanismen versteht, nutzt seine deutsche IHK-Zulassung als pure regulatorische Fassade. Du sicherst dein Einzelunternehmen über das Alibi-Gewinn-Modell ab, saugst 85 % der Provisionen über eine namensgleiche US LLC in die steuerliche Offshore-Freiheit und rettest deine Millionen-GmbH-Bestände durch den qualifizierten Anteilstausch in eine eG vor dem enteignenden Zugriff des deutschen Staates. Oder Du ziehst den Stecker komplett und hebelst das europäische Recht über die elitäre Treuhand-Struktur in Liechtenstein aus.

Die deutsche Bürokratie ist nicht dein Gefängnis – sie ist nur das Spielfeld. Lerne, das Spiel nach deinen Regeln zu spielen. Staatenlos.ch hilft Dir dabei

Lies Dir weitere Blogartikel durch:

Close Menu